В этой статье мы разберем, что такое амортизация в управленческом учете, чем она отличается от бухгалтерской, какие методы расчета применяются, и как упростить процесс с помощью автоматизации в системе БИТ.ФИНАНС. Приведем примеры из практики и полезные формулы, которые помогут предпринимателям и финансистам внедрить управленческую амортизацию в свою практику.
Что такое амортизация в управленческом учете
Амортизация в управленческом учете — это процесс систематического распределения стоимости долгосрочных активов (основных средств и нематериальных активов) на расходы компании в течение срока их использования, проводимый в рамках внутреннего учета для целей анализа, планирования и управления.
В отличие от бухгалтерского учета, где амортизация регулируется законодательством и влияет на налоговую базу, управленческая амортизация рассчитывается по внутренним правилам компании. Она формируется в том виде, который позволяет собственнику и руководителям наиболее точно оценивать эффективность использования активов и принимать обоснованные управленческие решения.
Амортизация включается в управленческие расходы и, как правило, распределяется по статьям затрат, проектам, ЦФО и бизнес-единицам. Это обеспечивает прозрачность и точность анализа себестоимости, а также помогает определить прибыльность каждого направления деятельности.
Какие активы подлежат управленческой амортизации:
- Основные средства — производственное оборудование, транспортные средства, здания и сооружения;
- Нематериальные активы — программное обеспечение, лицензии, патенты, бренды;
- Специальные инструменты и приспособления, используемые в производственном процессе.
Ключевые цели управленческой амортизации:
- Распределение затрат — постепенное отнесение стоимости актива на расходы позволяет сгладить влияние крупных инвестиций на финансовый результат периода;
- Учет износа и потери потребительских свойств — как физического (механический износ), так и морального (устаревание технологий);
- Реальное отражение себестоимости — корректный учет амортизации позволяет точнее определить фактические затраты на продукцию, работы и услуги;
- Формирование резервов на обновление активов — начисление амортизации способствует накоплению финансовых ресурсов для будущей модернизации и замены устаревших объектов;
- Финансовое планирование — данные об остаточной стоимости активов помогают определять инвестиционные потребности и сроки замены имущества.
Управленческий учет амортизации основных средств особенно актуален для капиталоемких отраслей — промышленности, строительства, транспорта, где стоимость оборудования составляет значительную долю активов. Правильное распределение амортизации позволяет отслеживать эффективность использования имущества, прогнозировать рентабельность и принимать решения о выводе или переоценке активов.
Зачем начислять управленческую амортизацию
Амортизация в управленческом учете — это не просто формальность или технический расчет, а полноценный инструмент анализа и планирования. Она позволяет оценивать реальные затраты компании на использование долгосрочных активов, принимать обоснованные управленческие решения и поддерживать финансовую устойчивость бизнеса.
1. Учет реальных затрат на активы
После приобретения основного средства его стоимость не должна «забываться» — она должна равномерно включаться в затраты на протяжении всего срока службы. Иначе в отчетности и управленческих расчетах будет искажена картина: прибыль завышена, а затраты занижены.
Пример:
Кофейня закупила зерно за 25 000 ₽ — эта сумма сразу попала в расходы. Через неделю купили кофемашину за 350 000 ₽, срок службы — 6 лет. Если не учитывать управленческую амортизацию оборудования, владелец будет видеть прибыль выше, чем на самом деле. А ведь кофемашина обойдется бизнесу примерно в 4 861 ₽ в месяц (при равномерном распределении затрат). Эти деньги необходимо учитывать в себестоимости, чтобы не возникло финансовых разрывов при её поломке или замене.
2. Правильное формирование себестоимости продукции и услуг
Амортизация в управленческих расходах позволяет формировать полную себестоимость, включающую все элементы — от материалов и зарплат до износа оборудования. Это критически важно для грамотного ценообразования.
Пример:
Автосервис приобрел подъемник за 600 000 ₽, срок эксплуатации — 10 лет. При линейной амортизации на себестоимость ежемесячно приходится по 5 000 ₽. Если эти затраты не учитывать, может сложиться иллюзия высокой прибыльности. Но как только техника выйдет из строя — возникнет дефицит средств на её замену.
3. Анализ рентабельности по проектам и подразделениям
Когда бизнес ведёт учет по центрам финансовой ответственности (ЦФО) или проектам, важно понимать, сколько ресурсов тратится в каждом направлении. Начисление амортизации в управленческом учете позволяет отнести расходы на активы к конкретным подразделениям и оценить их эффективность.
Пример:
Производственная компания внедряет управленческий учет амортизации основных средств. Выясняется, что один из цехов использует высокозатратное оборудование: амортизация составляет 30% всех его затрат. Без этого показателя он казался прибыльным, но в действительности работает в убыток.
4. Финансовое планирование и инвестиционные решения
Амортизация — это индикатор срока службы актива и будущих расходов. Зная, когда оборудование морально или физически устареет, компания может заранее планировать его замену и закладывать нужные суммы в бюджет.
Кроме того, управленческая амортизация позволяет принимать более обоснованные инвестиционные решения: сравнивать срок окупаемости, анализировать нагрузку на себестоимость, оценивать рентабельность замены одного актива другим.
В управленческом учете амортизация — это не просто расчет, а механизм финансового контроля, оптимизации затрат и повышения эффективности бизнеса. Без неё нельзя построить полноценную систему анализа прибыльности, планирования инвестиций и оценки стоимости активов.
Отличия управленческой и бухгалтерской амортизации
Бухгалтерская и управленческая амортизация — это два разных подхода к учету износа активов. Несмотря на общую суть — списание стоимости имущества по мере его использования, цели, методы и правила этих видов учета принципиально отличаются.
|
Критерий |
Бухгалтерская амортизация |
Управленческая амортизация |
|
Регламентация |
Устанавливается ПБУ и Налоговым кодексом |
Определяется внутренними положениями и задачами компании |
|
Сроки полезного использования |
Согласно ОКОФ или сроку по учётной политике |
Устанавливаются исходя из фактического износа и планов эксплуатации |
|
Методы расчета |
Строго определённые (линейный, уменьшаемого остатка и др.) |
Любой удобный метод, отражающий реальные условия использования |
|
Цель учета |
Формирование отчетности, расчет налогооблагаемой базы |
Управление затратами, ценообразование, планирование инвестиций |
|
Частота начисления |
Как правило, ежемесячно |
В любом нужном разрезе: по проектам, ЦФО, неделям, этапам и пр. |
|
Гибкость учета |
Ограничена законодательством |
Максимально адаптирована под бизнес-задачи |
|
Отражение в себестоимости |
Только по производственным активам |
По всем активам, влияющим на финансовый результат |
Читайте также: Амортизация основных средств в бухгалтерском учете
Пример из практики:
Компания закупает станок стоимостью 3 млн рублей. В бухгалтерии она обязана применять линейный метод — списание равными долями в течение, допустим, 5 лет. Это значит, что каждый год в расходы попадёт по 600 000 ₽.
Но в управленческом учете ситуация иная: оборудование используется наиболее интенсивно в первые два года проекта. Руководство решает применять метод уменьшаемого остатка, чтобы быстрее отразить износ в расходах и получить более объективную картину рентабельности проекта.
|
Год |
Амортизация (БУ), ₽ |
Остаточная стоимость (БУ), ₽ |
Амортизация (УУ), ₽ |
Остаточная стоимость (УУ), ₽ |
|
1 |
600 000 |
2 400 000 |
1 200 000 |
1 800 000 |
|
2 |
600 000 |
1 800 000 |
900 000 |
900 000 |
|
3 |
600 000 |
1 200 000 |
450 000 |
450 000 |
|
4 |
600 000 |
600 000 |
270 000 |
180 000 |
|
5 |
600 000 |
0 |
180 000 |
0 |
Какие возможности дает такой подход перед бизнесом?
- заранее видеть пиковые нагрузки на бюджет;
- более точно распределить амортизацию по направлениям деятельности;
- корректно формировать управленческую себестоимость.
Главное отличие бухгалтерской и управленческой амортизации:
Бухгалтерская амортизация — это обязанность перед государством: она регламентирована, используется для формирования отчетности и расчета налогов. Изменить срок или метод начисления можно только при пересмотре учетной политики.
Управленческая амортизация, напротив, — это инструмент для руководителя и собственника. Она гибко настраивается под реальные условия бизнеса: если техника используется сезонно — амортизация может распределяться неравномерно; если актив связан с конкретным проектом — его износ можно отразить именно в рамках этого проекта.
Методы расчета амортизации в управленческом учете
Начисление управленческой амортизации можно проводить различными способами — в зависимости от задач анализа, интенсивности эксплуатации активов и специфики бизнеса. Ниже рассмотрим наиболее распространенные методы, применяемые в управленческом учете, с формулами и примерами.
Читайте также: 10 ключевых финансовых показателей предприятия
Линейный метод
Равномерное списание стоимости актива на протяжении всего срока его службы. Это самый простой и широко используемый способ, особенно в компаниях, где активы эксплуатируются стабильно.
Формула:
Амортизация = (Первоначальная стоимость – Ликвидационная стоимость) / Срок службы
Пример:
Компания приобрела кофемашину за 1 000 000 ₽. Срок службы — 5 лет. Планируется продать её за 500 000 ₽.
Амортизация = (1 000 000 – 500 000) / 60 мес = 8 333,33 ₽ в месяц
Такой метод удобен для включения в управленческую амортизацию оборудования — например, при расчете себестоимости чашки кофе в кафе.
Метод уменьшаемого остатка
Позволяет быстрее списывать стоимость актива в первые годы использования, отражая более интенсивный износ в начале срока службы. Применяется с коэффициентом ускорения.
Формула:
Амортизация = Остаточная стоимость на начало периода × Коэффициент / Срок службы
Пример:
Станок за 100 000 ₽, срок службы — 10 лет, коэффициент ускорения — 2.
1-й год: 100 000 × 2 / 10 = 20 000 ₽
Остаток: 80 000 ₽
2-й год: 80 000 × 2 / 10 = 16 000 ₽
Остаток: 64 000 ₽
Такой подход применим, если актив быстро теряет в производительности — например, в первые годы проектной нагрузки.
Метод суммы лет срока службы
Амортизация начисляется в зависимости от остаточного срока использования, снижаясь с каждым годом.
Формула:
Амортизация = Первоначальная стоимость × (Оставшиеся годы / Сумма лет срока службы)
Пример:
Оборудование стоит 1 000 000 ₽, срок службы — 5 лет. Сумма лет = 1 + 2 + 3 + 4 + 5 = 15.
1-й год: 1 000 000 × 5/15 = 333 333 ₽
2-й год: 1 000 000 × 4/15 = 266 666 ₽
Метод подходит для активов, которые теряют свою ценность постепенно, но неравномерно.
Метод списания стоимости пропорционально объему работ
Применяется для активов, амортизация которых зависит не от времени, а от степени использования — например, оборудование на производстве или автотранспорт.
Формула:
Амортизация = (Первоначальная стоимость – Ликвидационная стоимость) × (Фактический объем / Плановый объем)
Пример:
Станок стоит 800 000 ₽, ликвидационная стоимость — 80 000 ₽. План выпуска — 14 млн деталей. За первый год — 4 млн деталей.
Амортизация = (800 000 – 80 000) × (4 000 000 / 14 000 000) = 205 715 ₽
На второй год при объеме в 3 млн деталей:
Амортизация = (800 000 – 205 715 – 80 000) × (3 000 000 / 10 000 000) = 154 286 ₽
Этот метод актуален для предприятий с нестабильными производственными циклами.
Ускоренный метод (в управленческих целях)
Используется, когда актив интенсивно эксплуатируется в первые годы. Применяется чаще всего в ИТ, транспортной или научной сфере, где оборудование быстро теряет актуальность.
Формула:
Линейная амортизация с применением коэффициента ускорения (до 2, по решению компании).
Пример:
Компьютер за 200 000 ₽, срок — 3 года, ускорение — ×2.
Стандарт: 200 000 / 36 мес = 5 555 ₽
Ускоренный: 5 555 × 2 = 11 110 ₽ в месяц
Управленческая амортизация в этом случае позволит заранее учесть будущие расходы на замену оборудования и корректно распределить расходы по проектам.
Пример управленческого расчета
Компания "ТехПром" закупила лазерный станок за 5 млн рублей. Планируется его активное использование в течение 2 лет, после чего он будет продан за 500 тыс. рублей. Применяется линейный метод.
Амортизация = (5 000 000 – 500 000) / 24 мес = 187 500 ₽ в месяц
Таким образом, начисление амортизации в управленческом учете составляет 187 500 рублей ежемесячно — эта сумма учитывается в себестоимости продукции цеха, где используется оборудование. Это позволяет объективно оценивать маржинальность и прибыльность производственного направления.
Автоматизация расчета амортизации в 1С БИТ.ФИНАНС
Расчет амортизации вручную — трудоемкий процесс, особенно если в компании десятки или сотни объектов основных средств, используются разные методы и требуется распределение по аналитикам. Чтобы упростить и ускорить начисление амортизации в управленческом учете, оптимальным является решение БИТ.ФИНАНС (разработано на платформе 1С:Предприятие).
БИТ.ФИНАНС позволяет не только учитывать управленческую амортизацию, но и точно привязывать её к проектам, подразделениям, договорам и любым другим аналитическим срезам, что критически важно для полноценного управленческого учета.
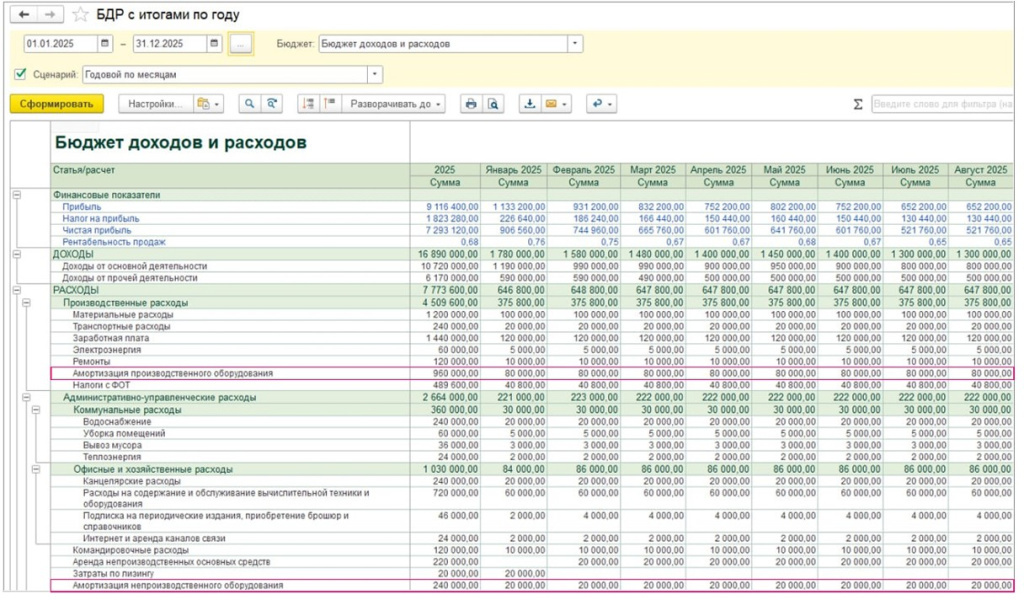
Амортизация производственного и непроизводственного оборудования в БИТ.ФИНАНС
Возможности автоматизации управленческой амортизации в БИТ.ФИНАНС:
- Гибкая настройка методов амортизации
- Поддерживаются линейный метод, метод уменьшаемого остатка и производственный метод;
- Методы можно задавать индивидуально для каждого объекта;
- Коэффициенты ускорения учитываются при необходимости.
- Формирование графиков амортизации
- Система автоматически рассчитывает плановые отчисления;
- Поддерживается распределение по месяцам и настраиваемым периодам;
- Учитывается ликвидационная стоимость.
- Учет в разрезе ЦФО, проектов и договоров
- Амортизация может быть учтена не только по статьям затрат, но и по направлениям деятельности;
- Возможность привязки к объектам бюджетирования и план-факт анализа.
- Простая фиксация выработки по активам
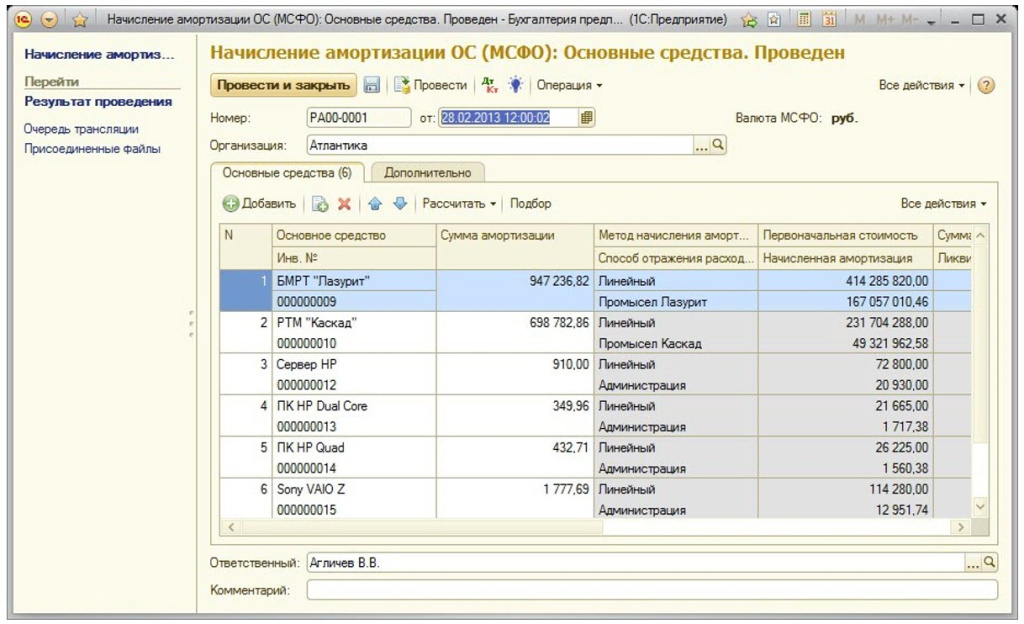
- Для производственного метода реализован документ «Выработка ВНА (МСФО)»;
- Система автоматически собирает данные об объемах производства;
- Начисления производятся пропорционально фактической нагрузке на актив.
- Контроль и корректировка начислений
- Перед проведением пользователь может проверить рассчитанные суммы;
- Все параметры начисления настраиваются в карточке ОС и могут быть изменены при необходимости;
- Проводки формируются автоматически по заданной аналитике.
Кому особенно полезно решение БИТ.ФИНАНС:
- производственным компаниям (с высокой долей амортизируемых активов);
- проектно-ориентированным организациям (где важно видеть износ по проектам);
- холдингам и группам компаний (для централизованного учета);
- организациям, ведущим управленческий учет амортизации основных средств параллельно с бухгалтерским.
Благодаря инструментам БИТ.ФИНАНС, амортизация в управленческом учете становится не просто формальностью, а наглядным и точным инструментом управленческого анализа. Это значительно упрощает контроль за активами и повышает точность управленческих решений.
Заключение
Амортизация в управленческом учете — это гибкий инструмент, позволяющий точно учитывать износ активов, формировать достоверную себестоимость и анализировать эффективность бизнеса. В отличие от бухгалтерской, она не ограничена нормативами и настраивается под внутренние задачи компании.
Почему автоматизация расчета амортизации важна для бизнеса:
- Снижение ошибок. Ручной расчет амортизации легко привести к неточностям, особенно при использовании нестандартных методов или при учете в нескольких аналитических разрезах.
- Экономия времени. Автоматизация позволяет производить начисления в один клик, вместо многочасовой сверки таблиц.
- Целостность данных. Все начисления интегрируются с другими подсистемами — бюджетированием, финансовым анализом, отчетностью по МСФО и РСБУ.
- Гибкость. В зависимости от управленческой задачи можно применять разные методы для разных групп активов.
Использование автоматизированных систем, таких как БИТ.ФИНАНС, делает расчет амортизации точным, наглядным и полностью интегрированным в систему управленческого учета.