Перед запуском нового бизнеса или проекта предприниматели часто задаются вопросом: когда окупятся вложения и когда дело начнет приносить прибыль? Рассчитать ответ помогает показатель под названием «точка безубыточности». Это один из ключевых ориентиров в финансовом планировании бизнеса. Понимая свою точку безубыточности, вы знаете минимальный объем продаж или выручки, необходимый для покрытия всех расходов. Все продажи сверх этой точки начинают приносить чистую прибыль, а все, что ниже — означает убытки. В данном руководстве простым языком объясняется, что такое точка безубыточности, почему она так важна и как ее правильно рассчитать.
Что такое точка безубыточности и почему она важна
Точка безубыточности (ТБУ) – это такой объем продаж (в количественном или денежном выражении), при котором доходы бизнеса полностью покрывают все его расходы, и прибыль равна нулю. Иными словами, это пороговый уровень, разделяющий убыток и прибыль: преодолев его, компания начинает зарабатывать. У данного показателя есть и другие названия: его часто называют порогом рентабельности, точкой нулевой прибыли, точкой окупаемости или точкой равновесия. В контексте управленческого учета расчет точки безубыточности является частью анализа «затраты-объем-прибыль» (CVP анализа).
Почему точка безубыточности так важна? Дело в том, что этот показатель дает предпринимателю и менеджерам сразу несколько важных инсайтов:
- Он показывает, насколько жизнеспособна бизнес-модель при заданных ценах, себестоимости и расходах. Если расчетный объем продаж для выхода в ноль слишком высок и недостижим на рынке, это сигнал пересматривать расходы или стратегию.
- Помогает установить обоснованные цели по продажам и выручке. Зная минимально необходимый уровень продаж, руководитель может ставить реалистичные планы: например, стремиться превысить точку безубыточности на определенный процент, чтобы обеспечить прибыль.
- Обеспечивает понимание финансовой устойчивости. Чем выше фактические продажи по сравнению с точкой безубыточности, тем большим “запасом прочности” обладает бизнес. Это значит, что компания сможет пережить снижение выручки до определенного уровня без убытков.
- Используется инвесторами и кредиторами при анализе проектов. Порог рентабельности показывает, на каком этапе проект окупится. Для внешних стейкхолдеров это важный индикатор рисков: чем ближе фактические или прогнозные продажи к точке безубыточности, тем рискованнее бизнес.
- Помогает принимать решения по ценам и затратам. Зная ТБУ, можно экспериментировать: что произойдет с точкой безубыточности, если повысить или снизить цену? А если сократить постоянные расходы? Такой анализ позволяет находить пути улучшения прибыльности.
Таким образом, точка безубыточности — это не просто цифра из финансового расчета, а практический инструмент. Она важна для стратегического планирования, оценки целесообразности новых начинаний и ежедневного контроля за финансовым здоровьем бизнеса.
В каких ситуациях необходимо рассчитывать точку безубыточности
Расчет точки безубыточности полезен практически для любого бизнеса, особенно в следующих ситуациях:
- Запуск нового бизнеса или проекта. При составлении бизнес-плана обязательно оценивают, сколько нужно продать (или какую выручку получить), чтобы окупить стартовые вложения и начать получать прибыль. Это помогает понять, реалистична ли затея и сколько времени займет выход в плюс.
- Выход нового продукта или услуги. Если компания расширяет ассортимент, важно рассчитать порог окупаемости для нового направления отдельно. Например, открывая новое кафе, просчитайте, сколько посетителей в день оно должно обслуживать, чтобы покрывать аренду и зарплаты.
- Изменение условий деятельности. При значительном увеличении расходов (например, рост аренды, найм дополнительных сотрудников) или наоборот при крупных инвестициях в основные средства стоит пересчитать точку безубыточности. Также важно знать этот показатель при изменении цены на товар/услугу или себестоимости – любое изменение маржи повлияет на необходимый объем продаж.
- Планирование производства и мощностей. Зная свою ТБУ, предприятие может оценить, достаточно ли у него производственных мощностей и ресурсов, чтобы достичь необходимого объема выпуска. Если точка безубыточности требует производить 1000 единиц в месяц, а завод способен выдать только 800, нужно либо наращивать мощности, либо уменьшать затраты.
- Анализ рисков и финансовое планирование. В условиях нестабильного спроса или сезонности расчёт точки безубыточности помогает понять, какой спад продаж компания еще выдержит. Например, если в худший месяц продажи приблизятся к порогу рентабельности, бизнес окажется на грани убытков. Зная это, можно заранее подготовиться: сократить издержки, запланировать промоакции для поддержки продаж и т.д.
- Привлечение инвесторов или кредита. Для презентации проекта инвестору часто приводят точку безубыточности и предполагаемые сроки ее достижения. Это демонстрирует понимание экономики проекта и то, как скоро вложения начнут окупаться. Кредиторы тоже обращают внимание на этот показатель, оценивая, сможет ли бизнес обслуживать долг.
В целом, рассчитывать точку безубыточности стоит регулярно, а не только на старте проекта. Рынки меняются: цены, расходы, условия — все это влияет на порог окупаемости. Постоянно отслеживая и пересматривая ТБУ, вы держите руку на пульсе финансовой устойчивости своего дела.
Основные компоненты для расчета точки безубыточности
Чтобы посчитать точку безубыточности, нужно сначала разобраться с ключевыми экономическими показателями, из которых она исходит. Основных компонентов четыре: постоянные затраты, переменные затраты, цена и маржинальный доход. Рассмотрим каждый из них.
Постоянные затраты
Постоянные затраты – это расходы, величина которых не зависит напрямую от объема производства или продаж в краткосрочном периоде. Они остаются фиксированными (или почти не меняются) независимо от того, сколько товаров вы произвели или продали в данный момент. Классические примеры постоянных затрат: аренда помещения, оклады административного и управленческого персонала, коммунальные услуги, страховые взносы, амортизация оборудования, фиксированные налоги, расходы на охрану, бухгалтерское обслуживание и т.д.
Важно понимать, что постоянные затраты нужно оплачивать даже если вы ничего не продали. Например, владелец магазина заплатит аренду и электричество за месяц, даже если не было ни одного покупателя. Эти затраты образуют своего рода “порог”, который бизнесу нужно покрыть выручкой. В расчете точки безубыточности все постоянные издержки за выбранный период (месяц, квартал, год) суммируются – эту сумму мы будем сравнивать с маржинальной прибылью.
Обратите внимание: некоторые затраты условно считаются постоянными только в определенных рамках. Например, если вы решите резко расширить производство, может понадобиться арендовать дополнительный склад или нанять больше персонала – тогда произойдет скачок постоянных расходов. Но в рамках нормального диапазона деятельности они неизменны.
Переменные затраты
Переменные затраты – это расходы, которые напрямую зависят от объема производства или продаж. Чем больше вы производите/продаете, тем выше суммарные переменные издержки, и наоборот. Эти затраты растут пропорционально количеству единиц продукции или услуг.
Примеры переменных затрат: стоимость сырья и материалов на каждую единицу продукции, сдельная оплата труда рабочих (если платите за каждую произведенную единицу или час работы над заказом), затраты на упаковку и доставку товара, комиссионные продавцам с каждой продажи, транзакционные издержки (например, комиссия платежной системы с каждой оплаты), расходы на электроэнергию непосредственно на производство единицы продукции, и т.д.
Переменные издержки удельные, то есть их удобно рассматривать на единицу продукции. Например, чтобы выпечь одну пиццу, нужны ингредиенты на 100 рублей – это переменные затраты на единицу. Если испечем 10 пицц, затраты на ингредиенты составят 1000 руб; если ни одной – 0 руб. В расчете точки безубыточности мы будем использовать показатель переменных затрат на единицу товара (или на одну услугу), поскольку он необходим для вычисления маржинальной прибыли.
Заметьте: некоторые затраты могут быть полу-переменными (имеют фиксированную часть и переменную часть). Для целей анализа безубыточности важно разделить все расходы на четко постоянные и переменные компоненты.
Цена
Цена продажи (она же отпускная цена или выручка на единицу) – это сумма, которую вы получаете от клиента за одну единицу товара или услуги. Цена напрямую влияет на точку безубыточности, поскольку определяет доходы от продаж.
Чем выше цена при прочих равных, тем больше маржа с каждой проданной единицы и тем меньший объем нужно продать, чтобы покрыть фиксированные расходы. И наоборот, если вы вынуждены снизить цену (например, под давлением конкуренции или ради продвижения товара), то маржинальный доход с единицы сокращается, и точка безубыточности вырастает – придется продать больше штук, чтобы выйти в ноль.
При анализе важно использовать реальную среднюю цену продажи. Если у вас несколько продуктов с разными ценами, или вы даете скидки, можно рассчитать среднюю цену реализации. Для услуг, где каждая сделка уникальна, берите средний чек. Грамотно выбранная стратегия ценообразования во многом определяет, легко или трудно вашему бизнесу достичь безубыточности.
Маржинальный доход (маржинальная прибыль)
Маржинальный доход – ключевой показатель для CVP-анализа. Его также называют маржинальной прибылью, вкладом в покрытие или наценкой. Маржинальный доход определяется как разница между выручкой и переменными затратами. Проще говоря:
- Маржинальный доход на единицу = Цена за единицу – Переменные затраты на единицу.
- Совокупный маржинальный доход = Общая выручка – Общая сумма переменных затрат.
Маржинальный доход показывает, сколько денег от каждой продажи остается на покрытие постоянных расходов и формирование прибыли. Пока эти деньги покрывают только постоянные затраты, компания в нуле; когда покрывают и превышают – возникает прибыль. Именно поэтому маржинальную прибыль часто называют «вкладом в покрытие» – она покрывает сначала постоянные издержки, а уже затем становится прибылью.
Рассмотрим небольшой пример для иллюстрации: предположим, вы продаете товар по цене 1000 руб, а переменные издержки на него составляют 600 руб. Тогда маржинальный доход с одной продажи = 1000 – 600 = 400 руб. Это те 400 рублей, которые идут «в копилку» покрытия ваших постоянных расходов. Если за месяц вы продали 100 таких товаров, общая выручка = 1000 * 100 = 100 000 руб, общие переменные затраты = 600 * 100 = 60 000 руб, а суммарный маржинальный доход = 40 000 руб. Эти 40 000 руб будут направлены на оплату постоянных расходов (аренды, зарплаты и т.д.).
Маржинальный доход удобно выражать и в относительных единицах – в виде доли от выручки. Этот показатель называют маржинальным коэффициентом или маржинальностью продаж. Он рассчитывается так:
- Маржинальный коэффициент = Маржинальный доход / Выручка * 100%.
В нашем примере маржинальный коэффициент = 40 000 / 100 000 * 100% = 40%. Это значит, что с каждого рубля продаж 0,4 рубля остается на покрытие постоянных затрат. Знание маржинального коэффициента пригодится, когда мы будем рассчитывать точку безубыточности в денежном выражении. Чем выше маржа (в рублях или процентах) – тем легче бизнесу достичь окупаемости.
Теперь, разобравшись с понятиями цены, переменных и постоянных издержек, а также маржинального дохода, мы готовы перейти непосредственно к формулам расчета точки безубыточности.
Формулы расчета точки безубыточности
Существует несколько вариаций формул, позволяющих вычислить порог безубыточности. Выбор формулы зависит от того, в каких единицах вы хотите получить результат и какую структуру имеет ваш бизнес (один продукт или несколько, разовая деятельность или постоянная). Рассмотрим основные случаи: расчет ТБУ в натуральных единицах (штуках), в денежном выражении (рублях), для многопродуктового бизнеса и для проектной деятельности.
В штуках (натуральных единицах)
Наиболее распространенный подход – узнать, сколько штук товара или единиц услуг нужно реализовать, чтобы выйти на нулевую прибыль. Формула для расчета точки безубыточности в натуральных единицах выглядит так:
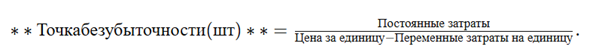
Делитель в этой формуле – это как раз маржинальный доход на единицу продукции (разница между ценой и переменными издержками на штуку). Поэтому иногда формулу записывают короче: ТБУ (в единицах) = Постоянные затраты / Маржинальная прибыль на единицу.
Например, если фиксированные (постоянные) расходы компании составляют 500 000 руб. в месяц, цена товара 1000 руб, а переменная себестоимость на единицу – 600 руб, то маржа с единицы = 400 руб. Точка безубыточности в штуках = 500 000 / 400 = 1250 единиц в месяц. Это значит, при продаже 1250 товаров в месяц прибыль будет нулевой; чтобы заработать прибыль, надо продать больше 1250 единиц за месяц.
Важно: эта формула применима корректно, когда у бизнеса один тип продукта или однородная услуги (или когда все товары имеют примерно одинаковую маржу). Если продуктов много и они разные, нужен другой подход (рассмотрим ниже). Также отметим, что результат иногда получается нецелым – в примере вышло ровно 1250, а если бы было 1250,5 единиц, в реальности это означало бы 1251 единицу, поскольку продать пол-единицы невозможно. Всегда округляйте в большую сторону до целого числа единиц, чтобы полностью покрыть расходы.
В рублях (в денежном выражении)
Точку безубыточности можно измерить и в денежном выражении, то есть определить необходимую выручку, а не количество проданных штук. Существует два эквивалентных способа расчета:
- Способ 1: Сначала находите точку безубыточности в штуках (по формуле выше), затем умножаете на цену за единицу. Полученная сумма и будет искомой выручкой.
- Способ 2: Сразу используете маржинальный коэффициент (долю маржинального дохода в выручке). Формула:
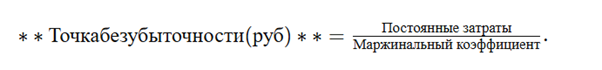
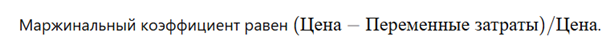
По сути эта формула выводится из первой: мы просто делим постоянные расходы на долю маржи в одном рубле выручки, получая сумму выручки.
Возьмем предыдущий пример: постоянные затраты 500 000 руб/мес, цена 1000 руб, переменные 600 руб. Маржинальный коэффициент = 400/1000 = 0,4 (40%). Теперь посчитаем точку безубыточности в деньгах: 500 000 / 0,4 = 1 250 000 руб в месяц. Это и есть необходимая месячная выручка, чтобы покрыть расходы. Она эквивалентна 1250 проданным единицам * 1000 руб/ед. Проверим: 1 250 000 выручки – 750 000 переменных затрат (600*1250) = 500 000, что ровно покрывает постоянные.
Когда удобно считать ТБУ в рублях? Когда бизнес оперирует разными единицами измерения или несколькими товарами. В таких случаях говорить «сколько штук» не совсем корректно, а вот узнать суммарную выручку для безубыточности – универсально. Кроме того, денежное выражение удобно для быстрого сравнения с фактической выручкой: например, если фактическая месячная выручка = 1 500 000 руб, а порог безубыточности = 1 250 000 руб, то понятно, что запас прочности = 250 000 руб.
Заметим, что формула с маржинальным коэффициентом требует, чтобы он был рассчитан для средней продажи (особенно если ассортимент шире одного товара). Поэтому в многопродуктовых компаниях обычно сначала вычисляют среднюю маржинальность, и уже потом получают денежную ТБУ. Об этом — далее.
Для проектной деятельности
Под проектной деятельностью можно понимать два сценария:
- Бизнес, работающий по проектам/заказам (например, веб-студия, строительная фирма, консалтинговое агентство), где «единицей продукции» фактически является один завершенный проект или контракт.
- Инвестиционный проект с определенным горизонтом (например, запуск завода, открытие филиала) – то есть разовое вложение, которое должно окупиться через некоторое время.
В первом случае, когда предприятие выполняет отдельные проекты или заказы, расчет точки безубыточности можно адаптировать так: считать средний доход и переменные расходы на один проект. Тогда роль «цены» играет средняя стоимость проекта для клиента, роль переменных – прямые издержки на выполнение проекта (например, материалы, субподрядчики, сдельная оплата исполнителей). Постоянные затраты – это все накладные расходы фирмы (офис, постоянный персонал, лицензии, оборудование и проч.), которые должны покрываться прибылью от проектов. Формула аналогична единичному продукту:
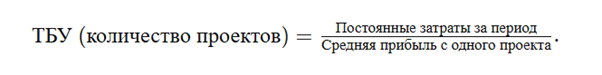
Под «прибылью с проекта» здесь понимается маржинальный доход: доход проекта минус переменные затраты проекта. Например, студия дизайна в месяц несет постоянных расходов на 300 000 руб. В среднем один клиентский проект приносит 200 000 руб выручки и требует 50 000 руб переменных затрат (гонорар внештатным специалистам, материалы и пр.), маржа с проекта 150 000. Тогда чтобы месяц был безубыточным, нужно выполнить: 300 000 / 150 000 = 2 проекта в месяц (точнее 2,0, то есть минимум 2 проекта). Два проекта дадут 400 000 руб маржинального дохода, из которых 300k пойдут на покрытие постоянных, и 100k станет прибылью. Если получается дробное число, естественно, округляем до целого в большую сторону (например, 2,1 проекта ≈ 3 проекта).
Во втором случае, для инвестиционного проекта, точка безубыточности часто интерпретируется как срок окупаемости либо как объем продаж за все время проекта, необходимый для окупаемости. Классическая формула ТБУ не учитывает временной фактор, поэтому для проектов, рассчитанных на несколько лет, обычно дополнительно рассчитывают период окупаемости. Однако можно и через ТБУ: суммируйте все инвестиционные и постоянные затраты проекта (например, инвестиции в открытие + фиксированные расходы за n лет) и разделите на маржинальную прибыль с единицы продукции/услуги, чтобы узнать, сколько всего единиц нужно продать за весь срок проекта для полной окупаемости. Либо разделите на ежегодный средний маржинальный доход, чтобы получить число периодов (лет) до окупаемости – это будет простой период окупаемости.
Важно: При анализе долгосрочных проектов не забывайте о факторах времени и изменениях условий. Точка безубыточности в статике может показать, сколько всего нужно продать, но когда это будет продано – не менее важно. Для инвестиций обычно строят финансовую модель с погодовым планом. Там можно определить год, к которому накопленная прибыль станет положительной (это и есть момент безубыточности проекта). Например, проект требует инвестиций 5 млн руб, ежегодно дает 1 млн руб маржинальной прибыли – безубыточность наступит на 5-й год. В сложных проектах предпочитают рассчитывать NPV и точки безубыточности по NPV = 0, но это уже выходит за рамки простого CVP-анализа. В рамках данного руководства важно понимать, что для проектной деятельности расчет ТБУ тоже применим, но зачастую его трактуют как расчет объема или времени, необходимого для окупаемости инвестиций.
Мы рассмотрели основные формулы. Теперь давайте объединим их в понятный алгоритм, чтобы вы могли самостоятельно вычислить точку безубыточности для вашего бизнеса.
Пошаговая инструкция по расчету точки безубыточности
Рассчитать точку безубыточности несложно, если следовать определенному алгоритму. Ниже приведены шаги, которые помогут вам структурированно подойти к этой задаче:
- Определитесь с периодом и объектом анализа. Решите, за какой период и для какого бизнеса/проекта вы считаете точку безубыточности. Это может быть месяц, квартал или год для существующего бизнеса, или весь срок проекта для инвестиционного расчета. Также определитесь, считаете ли вы для одной конкретной продукции или для всего предприятия в целом.
- Соберите данные о постоянных затратах. Выпишите все постоянные расходы за выбранный период. Сюда входят аренда, оклады сотрудников, коммунальные услуги, страховые платежи, амортизация и т.п. Если считаете для всего бизнеса – берите всю сумму; если для отдельного продукта (редко, но бывает) – учтите только те постоянные затраты, которые относятся к нему. Суммируйте эти расходы – это ваш знаменатель успеха, сумма, которую нужно покрыть. Назовем ее FC (fixed costs).
- Рассчитайте переменные затраты на единицу. Теперь соберите данные о себестоимости единицы товара или услуги. Вспомните все расходные материалы, прямые трудозатраты, комиссионные и другие переменные компоненты, которые возникают с каждой продажей. Сложите их для одной единицы – получится V (variable cost per unit). Если у вас набор продуктов, определите V и цену для каждого, либо посчитайте средневзвешенные показатели (подробнее описано в разделе про несколько продуктов).
- Уточните цену продажи (выручку) за единицу. За какую сумму вы продаете единицу товара или оказания услуги? Возьмите фактическую или плановую цену P (price) без учета НДС (если, конечно, выручка у вас учитывается без НДС для внутреннего анализа). Если есть разные цены или широкий ассортимент – можно либо сфокусироваться на основном продукте, либо вычислить среднюю цену/чек.
- Вычислите маржинальную прибыль на единицу. По формуле: Маржа на единицу = P - V. Это та прибыль с одной продажи, которая идет на покрытие ваших фиксированных расходов. Также можете определить маржинальный коэффициент = (P - V)/P, чтобы использовать его для расчета в рублях.
- Рассчитайте точку безубыточности. Теперь примените соответствующую формулу:
- Если вам нужен результат в натуральных единицах: ТБУ (шт) = FC / (P - V). Получится количество единиц (штук, услуг, заказов и т.п.). Округлите вверх до целого числа.
- Если важна выручка: ТБУ (руб) = FC / ((P - V)/P) или проще FC / маржинальный коэффициент. Это минимальная сумма продаж.
- Для нескольких продуктов: предварительно получите общий маржинальный коэффициент (см. предыдущий раздел) с учетом структуры продаж, затем ТБУ (руб) = FC / m_ср. Если нужно, разложите эту выручку по отдельным видам продукции.
- Для проектного бизнеса: можно использовать метод как для одной единицы, где единица = 1 проект. Например, ТБУ = FC / (доход с проекта - переменные по проекту) = число проектов. Либо рассчитать период окупаемости = FC / (маржинальная прибыль в среднем за период).
Следуя этим шагам, вы получите четкое число (или несколько чисел) точки безубыточности. Теперь давайте посмотрим, как это работает на практике на примерах различных типов бизнеса.
Практические примеры
Разберем несколько примеров расчета точки безубыточности для разных сфер: производства, розничной торговли, услуг и онлайн-бизнеса. В каждом примере покажем исходные данные, сам расчет и короткий анализ результата.
Производственный бизнес (промышленность)
Ситуация: Производственная компания выпускает один основной продукт. За месяц фиксированные (постоянные) расходы завода — 1 000 000 руб (в эту сумму входят аренда цеха, зарплаты персонала окладной части, коммунальные услуги и т.д.). Переменная себестоимость производства одной единицы продукта — 150 руб (сюда входят сырье, комплектующие, сдельная оплата труда рабочих, энергорасход на единицу). Отпускная цена продукции установлена на уровне 250 руб за единицу.
Расчет: Маржинальный доход с одной единицы = 250 - 150 = 100 руб. Это вклад каждой проданной единицы в покрытие общих расходов. Постоянные затраты 1 000 000 руб разделим на маржу 100 руб: получаем 1 000 000 / 100 = 10 000 единиц. Именно столько единиц продукции нужно произвести и реализовать в месяц, чтобы завод окупил свои расходы и вышел в ноль. В денежном выражении это соответствует выручке 10 000 * 250 = 2 500 000 руб.
Анализ: Если завод выпускает и продает более 10 000 шт ежемесячно, он будет прибыльным. Допустим, фактический объем продаж – 12 000 шт. Тогда 2 000 единиц сверх ТБУ принесут прибыль: 2 000 * 100 руб = 200 000 руб прибыли (до покрытия дополнительных факторов, как налоги на прибыль и пр.). С другой стороны, если спрос упадет до 8 000 шт, предприятие недополучит 2 000 * 100 = 200 000 руб для безубыточности, что отразится как убыток. Запас прочности при выпуске 12 000 шт составляет (12 000 - 10 000) / 12 000 * 100% ≈ 16,7%. Это значит, что объем продаж может упасть на ~17% от текущего уровня, прежде чем фирма скатится к нулевой прибыли. Руководство может использовать эту информацию для оценки риска: 17% спад – это допустимо или нужно дополнительно стимулировать продажи либо снижать постоянные затраты для безопасности?
Ритейл (розничная торговля)
Ситуация: Небольшой розничный магазин одежды специализируется на продаже футболок и джинсов разных брендов. Его постоянные издержки (аренда в торговом центре, оклады продавцов, коммунальные расходы, реклама) составляют примерно 300 000 руб в месяц. Ассортимент довольно широк, но средний чек покупки — около 2000 руб. Валовая маржа (разница между закупочной стоимостью и ценой продажи) в среднем составляет 50% (то есть, примерно половина от цены — это наценка магазина, остальное уходит на закупку товара, что и является переменными затратами).
Расчет: Для многотоварного магазина правильнее считать точку безубыточности в выручке. В наших данных уже есть маржинальный коэффициент ~50%. Значит, с каждого рубля продаж 0,5 руб идет на покрытие постоянных расходов. Точка безубыточности в рублях = 300 000 / 0,5 = 600 000 руб выручки в месяц. Иными словами, магазин должен иметь ежемесячную выручку не менее 600 тыс. руб, чтобы покрыть аренду, зарплаты и прочие расходы.
Анализ: Если перевести эту выручку в товарооборот: при среднем чеке 2000 руб это порядка 300 продаж (чеков) в месяц, или 10 продаж в день (при 30 днях). Магазин должен обеспечить около десяти покупок в день на среднюю сумму, чтобы не работать в минус. Для торговой точки в ТЦ 10 продаж в день – вполне реально, если проходимость высокая. Если же факт значительно ниже, владельцу стоит задуматься над маркетингом или пересмотром ассортимента. Предположим, магазин сейчас генерирует 800 000 руб выручки ежемесячно. Тогда он прибыльный, а запас прочности равен (800k - 600k) = 200k руб, или 33% от фактической выручки. Это хороший уровень – бизнес не уязвим к небольшим спадам спроса. При этом, зная точку безубыточности, владелец может установить минимальный план продаж для команды: например, 600k как порог и все сверх – уже достижение прибыли и бонусов. Также можно экспериментировать с маржей: если удастся получить товары с большей скидкой (повысить маржу до 60%), то ТБУ снизится до 300k/0.6 = 500k руб, что облегчит задачу выхода в плюс.
Сфера услуг
Ситуация: Рассмотрим салон красоты среднего размера. В салоне работают парикмахеры, мастера маникюра и косметологи. Большая часть сотрудников работает за процент с выручки (это переменные затраты – сдельная оплата), но есть администратор и управляющий на окладе (постоянные). Также к постоянным расходам относятся аренда помещения, коммунальные услуги, закупка расходников базового уровня, реклама и онлайн-система записи – всего около 150 000 руб в месяц. Средний чек клиента – 1500 руб, из которых ~30% уходит мастеру в качестве комиссии, плюс ~10% на материалы. То есть суммарные переменные расходы ~40% от выручки, маржинальный доход салона ~60% с каждого заказа.
Расчет: Используем метод в денежном выражении. Маржинальный коэффициент m = 60% (0,6). Постоянные (FC) = 150 000 руб/мес. Точка безубыточности = 150 000 / 0,6 = 250 000 руб выручки в месяц. Это минимальный объем продаж салона, при котором он окупит свои фиксированные издержки. В терминах клиентов: при среднем чеке 1500 руб это около 167 визитов клиентов в месяц (250k / 1.5k), или примерно 6 клиентов в день (при 26 рабоч. днях в месяц).
Анализ: Для салона с несколькими мастерами 6 клиентов в день – не очень много, это достижимо. Если салон обслуживает, скажем, 15 клиентов в день, то выручка ~15150026 ≈ 585 000 руб/мес. Тогда прибыльная часть начинается после 250k, то есть прибыль ≈ 335 000 руб минус прочие возможные затраты. Запас прочности по выручке: (585k - 250k) / 585k ≈ 57%. Это означает, что бизнес устойчив: даже если поток клиентов упадет почти наполовину от текущего, салон все еще будет на уровне безубыточности. Зная точку безубыточности, владелец салона может планировать акции в слабые дни, чтобы как минимум выйти на 6 клиентов, и активно привлекать новых, чтобы уверенно держаться выше порога. Кроме того, этот расчет показывает, что каждые дополнительные 100 руб в среднем чеке или каждый лишний клиент в день существенно улучшают финансовый результат, поскольку после покрытия 250k все идет в прибыль за вычетом переменных затрат.
Онлайн-бизнес
Ситуация: Возьмем пример онлайн-бизнеса – допустим, это подписной сервис (SAAS), например, облачный софт для бизнеса по подписке. У такого сервиса есть постоянные затраты: зарплаты команды разработчиков и саппорта, серверы и инфраструктура, маркетинг, административные расходы – итого около 1 200 000 руб в месяц. Переменные затраты на одного пользователя минимальны (несколько рублей на трафик и обслуживание, что можно считать приближенно нулевыми переменными издержками или очень малыми). Сервис продается по подписке 1000 руб в месяц с пользователя. Практически вся эта сумма – маржинальный доход, т.к. себестоимость обслуживания одного доп. пользователя мала. Однако, чтобы привлекать пользователей, фирма тратит на маркетинг фиксированный бюджет (мы учли его в постоянных).
Расчет: Здесь удобно считать в штуках (подписках), потому что переменные затраты ничтожны. Маржинальный доход с единицы ≈ 1000 руб (предположим переменные на пользователя 50 руб, тогда маржа 950 ~ округлим до ~1000 для простоты). Постоянные = 1 200 000 руб. Точка безубыточности = 1 200 000 / 1000 ≈ 1200 пользователей (активных подписчиков) в месяц. В рублях это 1 200 000 / (~95% маржи) ≈ 1 263 000 руб выручки, но проще мыслить именно в количестве подписок.
Анализ: Таким образом, сервису нужно около 1200 платящих пользователей каждый месяц, чтобы покрыть все расходы. Если сейчас у продукта, например, 1500 пользователей, значит порог пройден, и проект приносит прибыль. Каждый новый пользователь почти целиком добавляет прибыль (за вычетом копеечных переменных затрат), поэтому после преодоления точки безубыточности прибыль растет почти линейно с добавлением клиентов. Если же текущих пользователей только 800, бизнес убыточен и "сжигает" около (1200-800)*1000 = 400 000 руб ежемесячно, покрывая разницу из резервов или инвестиций – надо срочно увеличивать клиентскую базу либо сокращать расходы. Онлайн-бизнес с моделью подписки также может использовать этот расчет для определения цены: например, если расходы растут, можно увидеть, что точка безубыточности становится выше, и решить вопрос повышения тарифа или введения новых платных опций.
Отметим, что в онлайн-бизнесе часто значимы единовременные проектные затраты (например, разработка продукта). Их тоже надо окупить. Точка безубыточности, рассчитанная на операционной основе (ежемесячные доходы/расходы), показывает, покрывает ли текущая выручка текущие затраты. Но полная окупаемость проекта наступит, когда накопленная прибыль перекроет инвестиции в разработку. Этот аспект – отдельный анализ (ROI, payback period), хотя принцип тот же: знать, сколько подписчиков или месяцев работы нужно для возврата вложенного капитала.
Эти примеры демонстрируют, что принцип расчета один, но конкретные выводы и акценты зависят от типа бизнеса. Производство упирается в объем выпуска, ритейл – в товарооборот и наценку, услуги – в загрузку специалистов, онлайн – в масштаб пользователей. Теперь, когда понятны основы, рассмотрим, как можно автоматизировать и упростить расчеты с помощью Excel и как использовать анализ безубыточности в управлении.
Расчет в Excel
Excel – удобный инструмент для вычисления точки безубыточности, особенно если вы хотите попробовать разные сценарии или регулярно пересчитывать показатель. Рассмотрим несколько подходов к расчету ТБУ с помощью электронных таблиц:
- Простейший расчет по формуле. В ячейках Excel занесите исходные параметры: постоянные затраты (например, в A1), цена за единицу (A2), переменные затраты на единицу (A3). Затем в другой ячейке пропишите формулу для точки безубыточности в штуках: = A1 / (A2 - A3). Excel сразу выдаст необходимое количество единиц. В следующей ячейке можно умножить это количество на цену (A2), получив точку безубыточности в рублях. Этот способ хорош простотой: вы мгновенно увидите результат и можете подставлять разные значения (например, "а что если цена будет не 1000, а 900?"). При изменении входных данных Excel пересчитает ТБУ автоматически.
- Использование встроенных инструментов ("Подбор параметра"). Если по какой-то причине вы хотите найти ТБУ через подбор (например, ваша модель более сложная), можно воспользоваться инструментом "Что-если анализ" -> "Подбор параметра" (Goal Seek). Например, у вас есть детальная модель прибыли, где чистая прибыль = выручка - переменные - постоянные. Вы можете попросить Excel найти такой объем продаж (переменную), при котором прибыль = 0. Excel перебором подставит значения и найдет точное решение. Это особенно полезно, когда расчет прибыли нетривиален (включает налоги, роялти, сложную зависимость затрат).
- Построение таблицы данных (для серии значений). Можно сделать таблицу, где по оси X – разные объемы продаж, а по оси Y – вычисляются прибыли или убытки. Отметив, при каком X прибыль становится неотрицательной, вы определите ТБУ. В Excel есть удобный инструмент "Таблица данных", позволяющий рассчитать выходные показатели для ряда значений входного параметра. Таким образом можно увидеть, как меняется прибыль при росте продаж, и графически определить точку пересечения с нулем.
- Готовые шаблоны. Быстрый способ – воспользоваться готовым шаблоном. Мы подготовили Excel-шаблон для расчета точки безубыточности, в который уже заложены все необходимые формулы. Вам нужно лишь ввести ваши данные (постоянные расходы, цену, переменные затраты, доли продуктов и т.п.), и шаблон покажет точку безубыточности в единицах и в денежном выражении. Шаблон также построит наглядный график безубыточности – с линией общих затрат и линией выручки, пересечение которых и является точкой безубыточности. Такой график поможет визуально понять, где находится ваш порог окупаемости. На графике по горизонтали обычно откладывается объем продаж (штук), а по вертикали – сумма денег. Линия постоянных затрат будет горизонтальной, линия общих затрат начнется в точке постоянных расходов и будет расти (добавляя переменные), а линия доходов пойдет из начала координат вверх. Их пересечение – это и есть ТБУ. Excel может автоматически отметить эту точку на диаграмме.
Практический совет: после того как вы настроили расчет в Excel, сохраняйте шаблон и обновляйте его при изменении входных данных. Например, раз в квартал пересматривайте постоянные издержки или маржу – сразу увидите, как изменилась точка безубыточности. Excel также позволяет добавить поля для "желаемой прибыли" и рассчитать, сколько надо продать для получения, например, 100 000 руб прибыли (это вариация CVP-анализа: (постоянные + желаемая прибыль) / маржа на единицу). Таким образом, у вас под рукой будет небольшой финансовый калькулятор для оперативных расчетов.
Анализ точки безубыточности для управленческих решений
Сам по себе расчет точки безубыточности – это только первый шаг. Далее важно проанализировать полученные результаты и использовать их для улучшения бизнеса. Вот несколько направлений, где анализ ТБУ помогает в управленческих решениях:
- Оценка устойчивости (финансовый запас прочности). Зная точку безубыточности и текущий объем продаж, можно вычислить запас прочности: насколько фактические продажи превышают порог. В формуле: Запас прочности = (Фактическая выручка - ТБУ выручка) / Фактическая выручка * 100%. Если запас прочности большой (например, 40-50%), бизнес может выдержать значительное падение продаж, не скатившись в убытки – это признак устойчивости. Если запас небольшой (менее 10-15%) или, хуже того, продажи ниже ТБУ, то ситуация рискованная. Руководителю важно понимать: насколько близко мы к критической черте? Если близко, нужны меры – наращивание клиентской базы, активный маркетинг, либо снижение постоянных расходов для понижения точки безубыточности. Некоторые компании даже устанавливают KPI по запасу прочности, стремясь поддерживать его, скажем, не ниже 20%.
- Оптимизация затрат. Анализируя структуру своих расходов и точку безубыточности, вы можете увидеть, как изменения в затратах повлияют на порог прибыльности. Сокращение постоянных затрат напрямую снижает ТБУ. Если есть возможность пересмотреть аренду, уменьшить штат или найти способы экономии на административных расходах, это снизит тот объем продаж, который вам необходим для окупаемости. Снижение переменных затрат (себестоимости) – это увеличение маржи, а значит, тоже приводит к снижению точки безубыточности. Иногда даже небольшой рост маржинальной прибыли на единицу сильно влияет на TBU.
- Повышение эффективности и
управление ценами. Точка безубыточности
тесно связана с ценообразованием и общей эффективностью бизнеса. Повышение цены
(если позволяет рынок) уменьшает ТБУ, а слишком низкая цена – увеличивает.
Анализируя ТБУ, можно сделать вывод, не занижена ли цена продукта.
Возможно, имеет смысл чуть поднять цену или предложить более дорогую
версию услуги, чтобы увеличить маржу и облегчить достижение окупаемости.
Также анализ безубыточности помогает управлять ассортиментом: если у вас
многопродуктовый бизнес, сравните маржинальность и долю продаж каждого
продукта. Возможно, какие-то товары почти не дают вклада в покрытие
(низкомаржинальные) – упор на них будет тянуть бизнес вниз. Сместив акцент
на более маржинальные товары или услуги, можно повысить совокупную
эффективность.
Кроме того, операционная эффективность влияет на ТБУ: например, увеличение пропускной способности производства или автоматизация процессов (которая, скажем, увеличит условно-постоянные издержки, но позволит больше продать без роста переменных) – все это меняет точку безубыточности. Решения о добавлении новых постоянных расходов (покупка оборудования, найм сотрудников) могут быть обоснованы, если прогнозируется значительный рост объема продаж, иначе они поднимут планку ТБУ.
Ограничения и допущения анализа
Хотя точка безубыточности – полезный и наглядный показатель, при ее расчете и использовании важно помнить о ряде упрощений и ограничений модели CVP-анализа:
- Линейность и постоянство цен. Предполагается, что цена за единицу остается постоянной на любом объеме продаж. В реальности же могут быть скидки при опте, акции, изменения цены при разном спросе. Анализ ТБУ не учитывает нелинейного ценообразования.
- Постоянные расходы действительно постоянны (в пределах рассматриваемого диапазона). Мы исходили из того, что постоянные затраты фиксированы и не меняются с расширением или сокращением производства. Но на практике существуют пороговые эффекты: например, достигнув определенного объема, компания может потребовать открытия нового цеха (скачок постоянных) или, наоборот, при сильном снижении деятельности часть постоянных затрат можно убрать (уволить персонал, разорвать аренду дополнительного склада). Поэтому анализ справедлив только в том диапазоне, где структура постоянных затрат неизменна.
- Все произведенное — продано. Классический расчет точки безубыточности предполагает, что объем производства равен объему продаж (нет изменения запасов). Для торговой компании это значит, что весь закупленный товар реализован. Если же компания производит на склад или не весь товар находит спрос, то нужно отдельно учитывать эти нюансы. Обычно анализ делают по реализованной продукции.
- Разделение затрат на постоянные и переменные. Это допущение, что расходы четко делятся на две категории. В реальности некоторые затраты смешанные (например, телефонная связь: есть абонентская плата и плата за минуты — частично постоянные, частично переменные). Для корректного анализа нужно правильно отнести части затрат к соответствующим категориям. Ошибка в классификации приведет к искажению ТБУ.
- Ассортимент и структура продаж неизменны. В многопродуктовом расчете мы предполагаем фиксированный или планируемый sales mix. Если фактический микс отличается, расчетная точка безубыточности в денежных единицах может отличаться от фактической. Это ограничение значит, что при существенном сдвиге доли товаров нужно пересчитывать ТБУ.
- Не учитываются капитальные вложения и амортизация в динамике. Анализ безубыточности, как правило, статичен и краткосрочен – он не включает временной фактор, стоимость денег, инвестиции. Например, можно рассчитать ТБУ для проекта, но без учета дисконтирования денежных потоков. Для инвестиционных решений этого недостаточно – нужно смотреть еще NPV, ROI.
- Не учитывает мощность рынка. Полученное значение ТБУ может быть теоретически достижимым, но будет ли такой спрос? Модель не знает об ограничениях рынка. Если расчет показал, что нужно продать 10000 единиц, это здорово, но существует ли столько потенциальных покупателей? Поэтому результат нужно оценивать в контексте маркетинговых исследований и прогноза спроса.
- Единственный период / отсутствие динамики. CVP-анализ обычно рассматривает ситуацию для одного периода (месяца, года) без динамики. Однако в жизни у бизнеса могут быть сезонные колебания: в одни месяцы убыток, в другие прибыль, суммарно за год ноль. Точка безубыточности в годовом выражении не гарантирует безубыточности в каждом месяце. Здесь важно учитывать сезонность и, возможно, иметь резерв средств, чтобы покрывать убытки в слабые месяцы, которые компенсируются профицитом в сильные.
- Пренебрежение рисками и неопределенностью. Расчет дает конкретное число, но оно не показывает вероятностный разброс. Два проекта могут иметь одинаковую точку безубыточности, но у одного спрос стабилен, а у другого очень волатилен. Анализ ТБУ не отражает этих рисков напрямую – для этого нужна дополнительная оценка (анализ чувствительности, сценариев).
Осознавая эти ограничения, вы сможете правильно интерпретировать точку безубыточности и не делать на ее основе ошибочных выводов. Используйте ТБУ как ориентир, но учитывайте контекст и допущения. Например, не забудьте, что значительное расширение бизнеса может потребовать пересмотра постоянных расходов, а значит, и ТБУ. Или что ориентируясь только на ТБУ, легко упустить из виду оптимизацию ассортимента – ведь можно достичь безубыточности, продавая много дешевого товара с минимальной прибылью, но куда эффективнее фокусироваться на прибыльных продуктах.
Инструменты контроля и управления ТБУ
После того как вы рассчитали точку безубыточности и учли ее ограничения, стоит внедрить практики для контроля этого показателя и управления им. Вот несколько инструментов и подходов, которые помогут держать ТБУ под наблюдением и использовать его в управлении:
- График безубыточности. Постройте для своего бизнеса график, где по оси X – объем (шт или % от плана), по оси Y – деньги. Отметьте на нем линии постоянных затрат, общих затрат и выручки. Этот график наглядно показывает, где находится точка пересечения (ТБУ). Размещайте обновленный график на ежемесячных управленческих встречах или в отчете – так команда будет видеть, как фактические показатели соотносятся с порогом окупаемости. График легко обновить в Excel, как упоминалось выше.
- Мониторинг фактических показателей vs ТБУ. Включите в систему управленческой отчетности контроль достижения точки безубыточности. Например, отслеживайте, на какой день месяца ваша накопленная выручка покрыла расходы. Если обычно к 20-му числу вы уже в нуле, а в текущем месяце даже к 25-му ещё нет – это сигнал тревоги, нужно проанализировать причины спада. Некоторые бизнесы каждый месяц отслеживают: «на какое число мы вышли в плюс?». Чем раньше, тем здоровее бизнес. Если ближе к концу месяца – возрастает риск, что какой-то месяц может закрыться минусом. Такой подход особенно полезен в торговле и услугах с равномерной выручкой.
- Регулярный пересчет ТБУ при изменениях. Сделайте расчет точки безубыточности динамическим процессом. Каждый раз, когда происходит что-то значительное (новый крупный расход, изменение цен, изменение структуры товаров), пересчитывайте ТБУ. Это можно автоматизировать, например, настроив Google Sheets или Excel, где актуальные цифры из отчетов подставляются в формулы. Таким образом, вы всегда будете знать актуальный порог. Это похожено на контроль прибора: как пилот отслеживает высоту полета, так финансовый менеджер – точку безубыточности.
- Использование показателя в мотивации и планировании. Донесите до команды (отдела продаж, например) знание о том, какой объем нужно достигнуть, чтобы покрыть расходы, и далее уже зарабатывать прибыль. Это может быть мотивирующим фактором: после преодоления безубыточности, например, вводить бонусы с продаж. Также при бюджетировании на новый год устанавливайте планы продаж явно выше ТБУ + желаемая прибыль. Если планировщик внезапно заложил продажи ниже ТБУ, бюджет стоит пересмотреть – он изначально ведет к убыткам.
- Применение программных
продуктов. Сегодня существует множество ERP и учетных систем,
которые позволяют отслеживать маржинальность и прибыльность в реальном
времени. Хотя они не всегда прямо показывают точку безубыточности, вы
можете настраивать дашборды, где виден текущий процент выполнения ТБУ.
Например, настроить в 1С или Power BI показатель: «выручка текущего месяца / ТБУ
месячный». И смотреть, когда он перевалит за 100%. Это дает
ясность, прошел ли бизнес порог в этом периоде.
Кроме того, есть онлайн-сервисы и приложения-калькуляторы ТБУ, где можно быстро поменять параметры и увидеть результаты. Вы можете использовать их для быстрых оценок «на бегу», но все-таки для внутреннего контроля лучше иметь свою настроенную модель. - Анализ отклонений и корректирующие действия. Если заметили, что фактические продажи стали подходить слишком близко к точке безубыточности (или, не дай бог, упали ниже), срочно проводите анализ причин: упал ли спрос? выросли ли расходы? Затем применяйте управленческие рычаги: сокращение издержек, стимулирование сбыта, пересмотр цен. Точка безубыточности тут служит триггером: как только финансовые метрики подходят к ней, бизнес переходит в зону риска, и это требует реакции.
- Маржинальный анализ по продуктам/направлениям. Для разнообразного бизнеса полезно вести учет маржинальной прибыли по сегментам. Тогда можно определять ТБУ для каждого направления деятельности. Например, у сети ресторанов один филиал может быть прибыльным, а другой не достигает своей точки безубыточности (недостаточно выручки для покрытия своих локальных постоянных затрат). Имея разбивку, можно принимать решения по конкретным проблемным точкам: либо раскручивать, либо оптимизировать, либо даже закрывать, если перспектив нет. То же касается продуктовых линеек.
Все эти инструменты помогают сделать из простого расчета практический механизм управления. По сути, точка безубыточности – это минимальная цель, которую нельзя не выполнить. Используйте ее как барометр: если бизнес устойчиво выше этого уровня – все хорошо, можно думать о развитии и прибыли; если балансирует около нуля – есть повод для осторожности; если ниже – нужны изменения. Регулярно коммуницируйте внутри команды значение ТБУ и прогресс относительно него, тогда все будут понимать финансовые ориентиры.
Заключение
В заключение отметим: точка безубыточности – это порог, перешагнув который, ваш бизнес начинает реально зарабатывать. Понимание этого порога придает уверенность. Зная свои цифры, вы можете смело отвечать на вопросы вроде: «Сколько нам надо продать, чтобы выйти в плюс?» или «Сможем ли мы окупить новый проект?». Регулярно работайте с этим показателем, вовлекайте команду в его достижение и улучшение. Пусть точка безубыточности из абстрактного термина превратится для вас в реальный ориентир и инструмент управления, ведущий бизнес к росту и процветанию.