Модернизация – улучшение основного средства (подпункт «ж» пункта 5 ФСБУ 26/2020 «Капитальные вложения»). В налоговом учете к модернизации относятся работы, вызванные изменением технологического или служебного назначения основного средства (пункт 2 статьи 257 НК РФ). В результате проведенных действий у объекта улучшаются параметры или появляются новые свойства. Например, у станка увеличилась скорость изготовления деталей, или он стал делать другую продукцию.
Затраты на модернизацию относятся к капитальным вложениям, поэтому после завершения включаются в первоначальную стоимость и в бухгалтерском, и в налоговом учете (п.2 ст.257 НК, п.24 ФСБУ 6/2020»Основные средства»). Срок полезного использования можно оставить прежним или увеличить в пределах сроков, установленных для амортизационной группы, в которую раньше входило основное средство.
Документальное оформление
Порядок и сроки проведения мероприятий предприятие устанавливает самостоятельно. Руководитель издает приказ, в котором указывается основание, перечень работ, сроки проведения и предоставления документов в бухгалтерию, а также список ответственных лиц.
При осуществлении работ собственными силами и передачи основного средства в другое подразделение выписывается накладная на внутреннее перемещение (унифицированная форма ОС-2 или разработанная организацией самостоятельно). После завершения работ составляется акт по форме ОС-3 или утвержденный предприятием.
Для справки
В программе 1С: Бухгалтерия 8.3 документы находятся:
ОС и НМА => Перемещение ОС (ОС-2) ОС и НМА => Модернизация О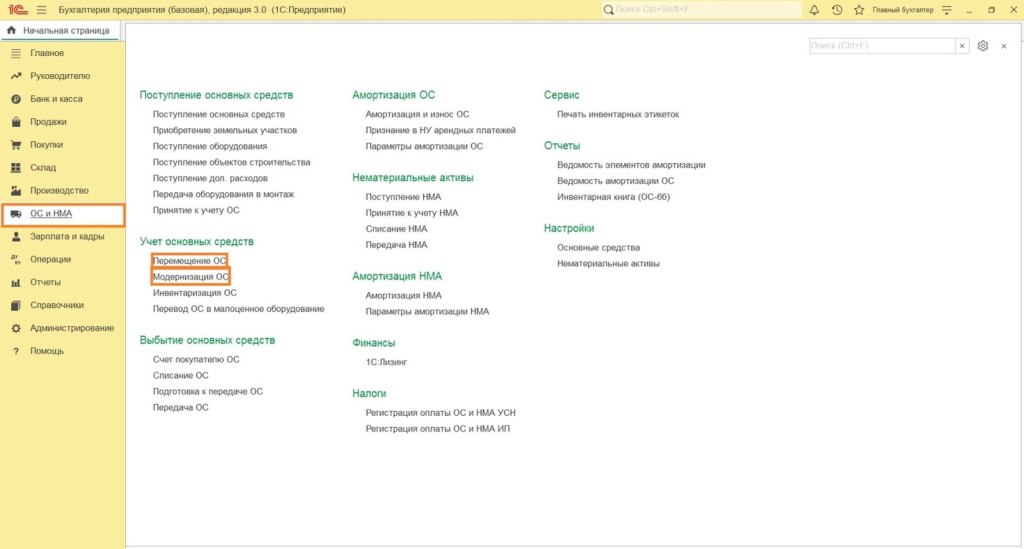
Алгоритм оформления модернизации ОС в программе 1С: Бухгалтерия 8.3
Обращаем внимание
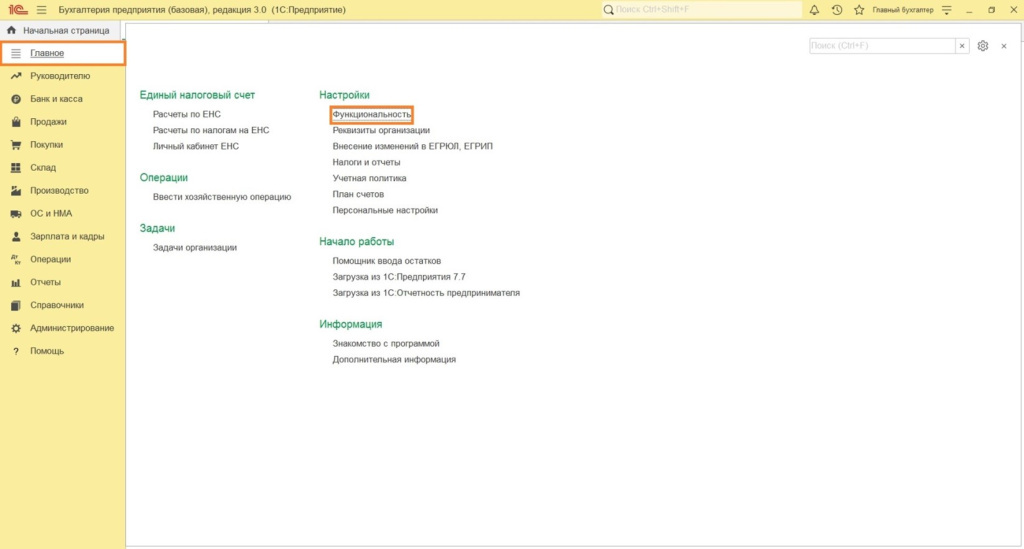
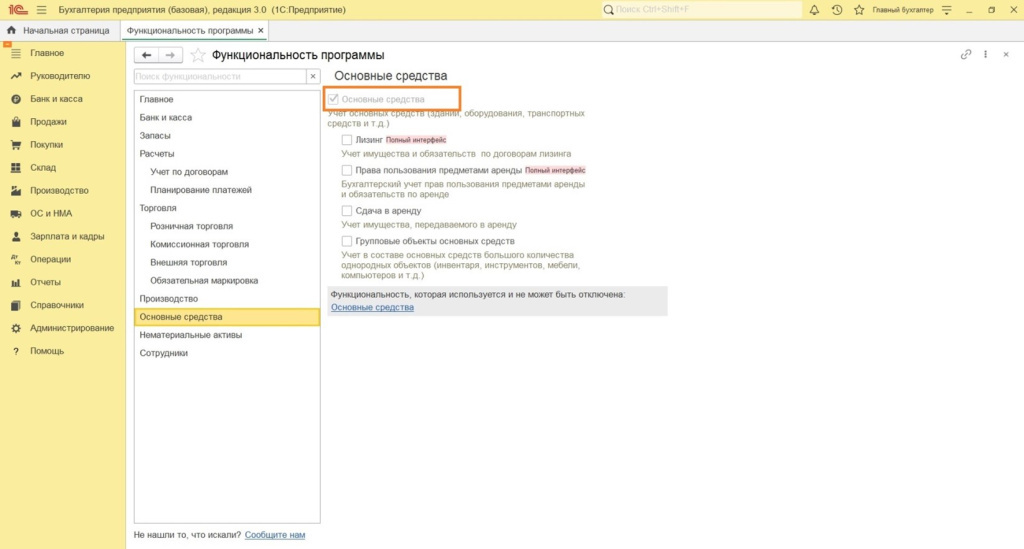
Для возможности ведения учета основных средств проверьте наличие галочки: Главное => Функциональность =>Основные средства.
Пример
В ООО «Швейный поселок» произошла модернизация швейного оборудования. Оформим в программе факты хозяйственной жизни, связанные с этим событием.
Оприходование и списание материалов, связанных с модернизацией в 1С: Бухгалтерии 8.3
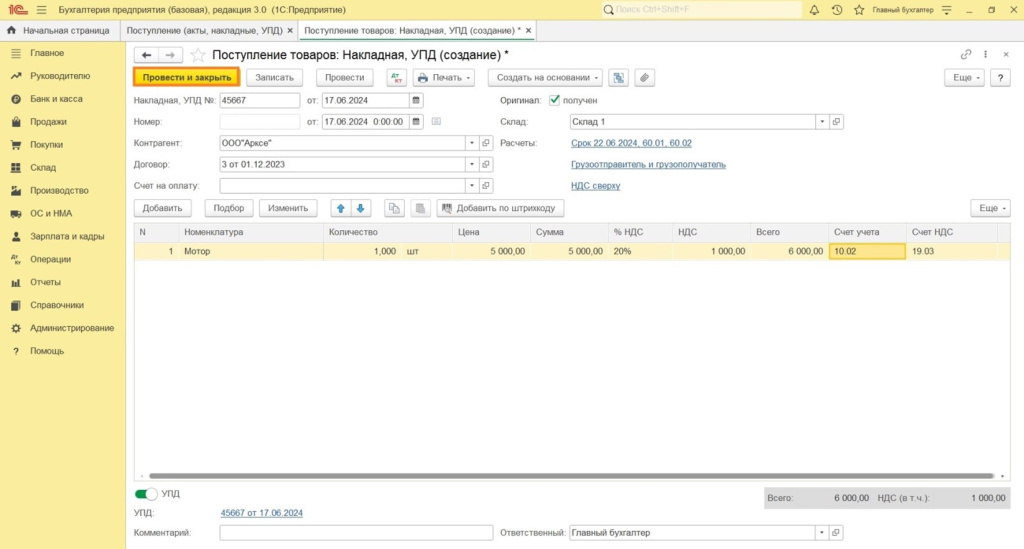
17.06.2024 –для проведения модернизации в ООО «Арксе» приобретен мотор, стоимостью 5000 рублей плюс НДС 20 %. Он мощнее и тише мотора, установленного на швейном оборудовании.
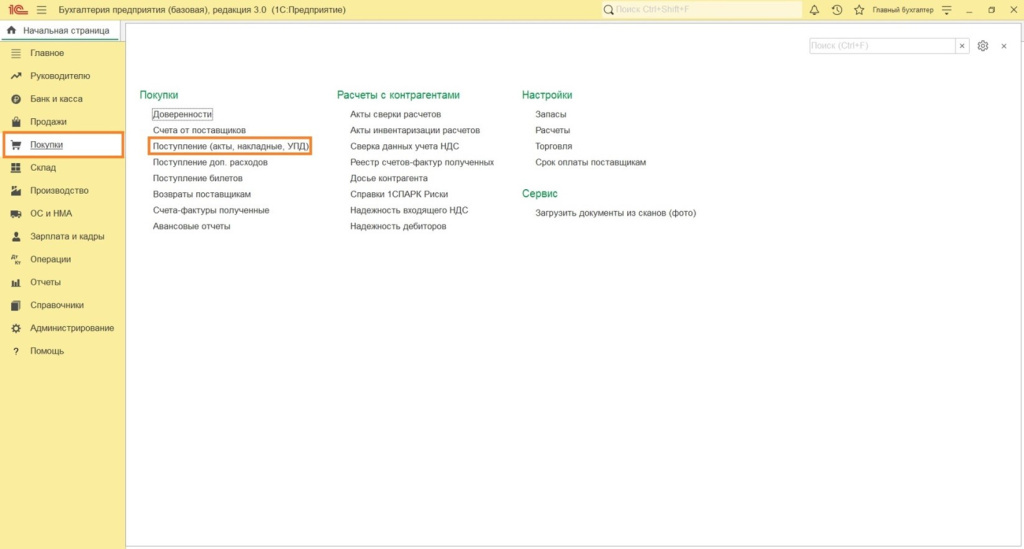
Покупки => Поступление (акты, накладные, УПД)
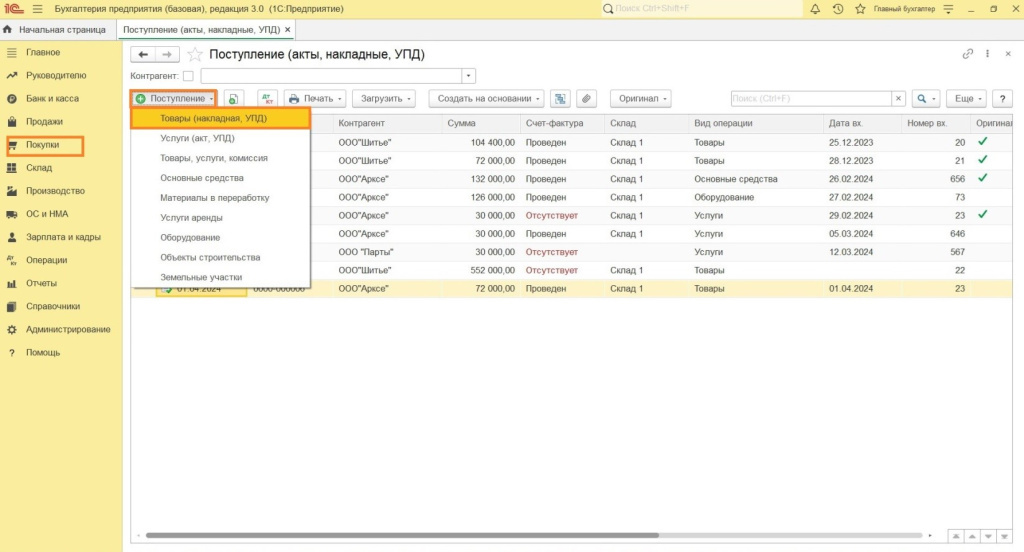
Поступление => Товары (накладная, УПД)
Заполняем реквизиты и нажимаем кнопку «Провести и закрыть».
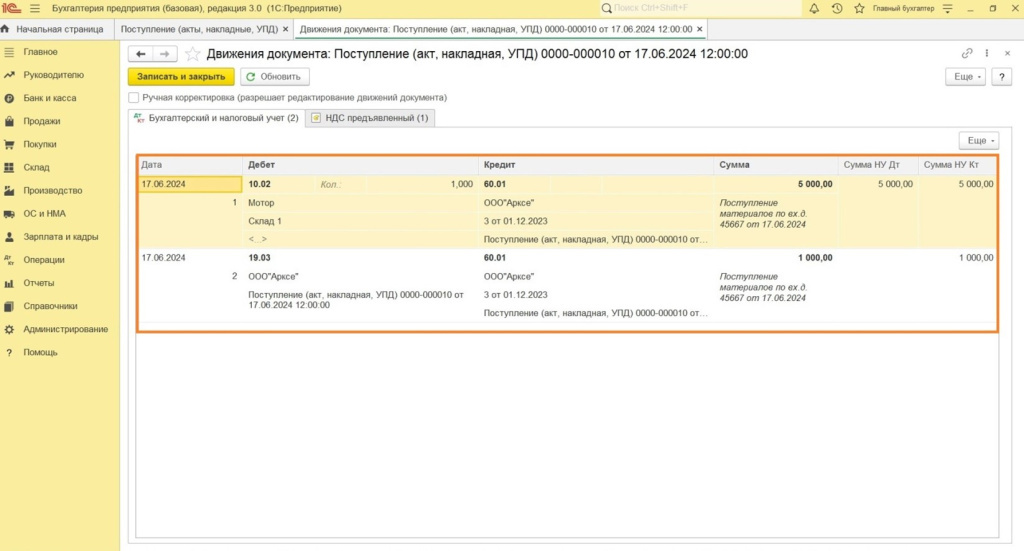
Документ формирует проводки: Дт 10.02 Кт 60.01 5000 – получен мотор от поставщика Дт 19.03 Кт 60.01 – учтен НДС
18.06.2024 – ООО «Арксе» выполнил работы стоимостью: 1000 рублей демонтаж старого мотора и 2000 установка нового мотора плюс НДС 20 %.
Передать новый мотор для модернизации оверлока можно двумя способами. 1. Склад => Расход материалов (Требования-накладные)
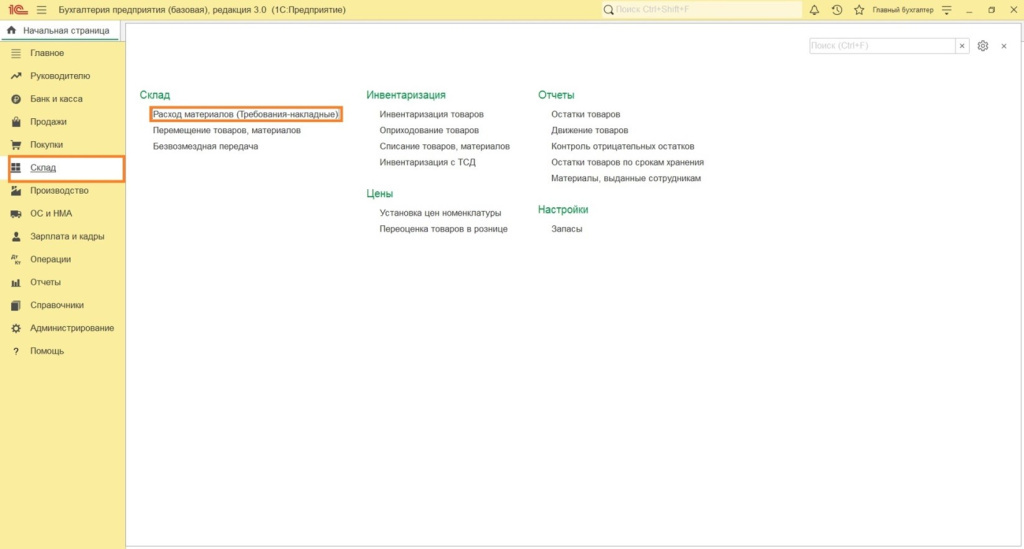
Нажимаем кнопку «Создать».
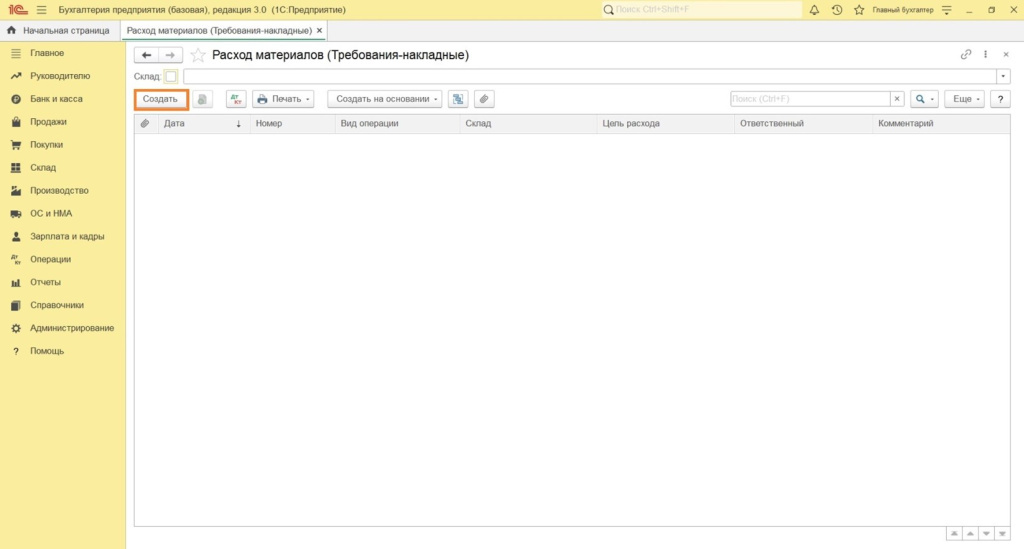
Ввести на основании поступления: Создать на основании => Расход материалов.
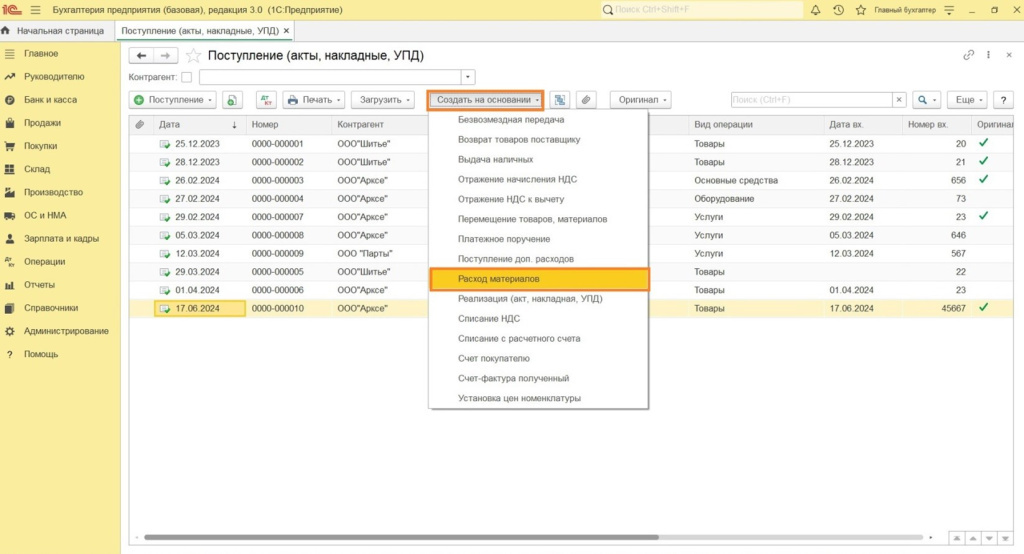
Заполняем реквизиты. Вид операции - оставляем Списание материалов. Счет затрат - задаем номер счета 08.03 и аналитику к нему: в справочнике объекты строительства создаем новый объект, назовем его, например, Модернизация оверлока, на котором будем собирать соответствующие затраты. Из способов строительства выбираем Подрядный способ. (Хозспособ предусмотрен для строительно-монтажных работ, выполняемых собственными силами. В этом случае начисляется НДС).
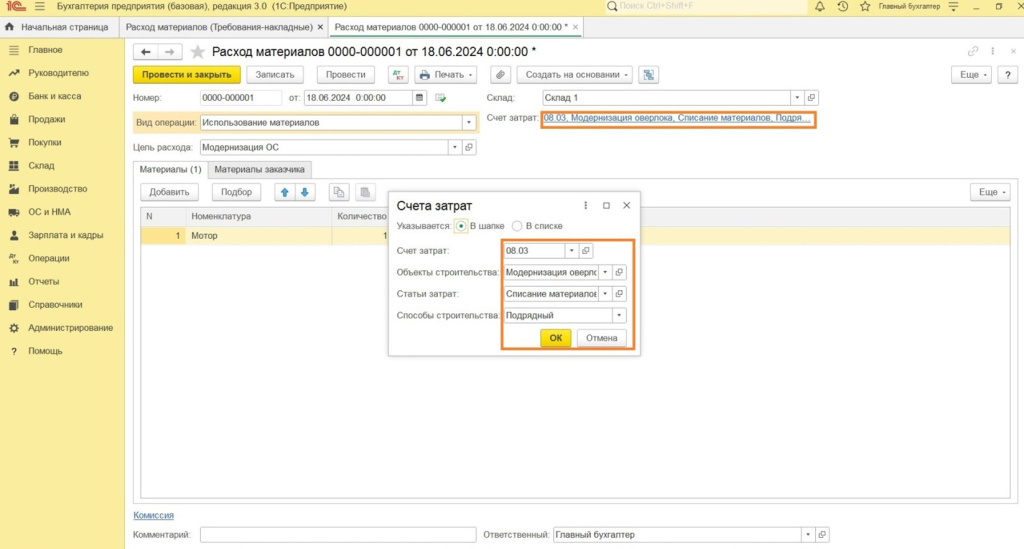
Склад – выбираем склад, где хранился мотор. Цель расхода – создаем новый элемент Модернизация ОС.
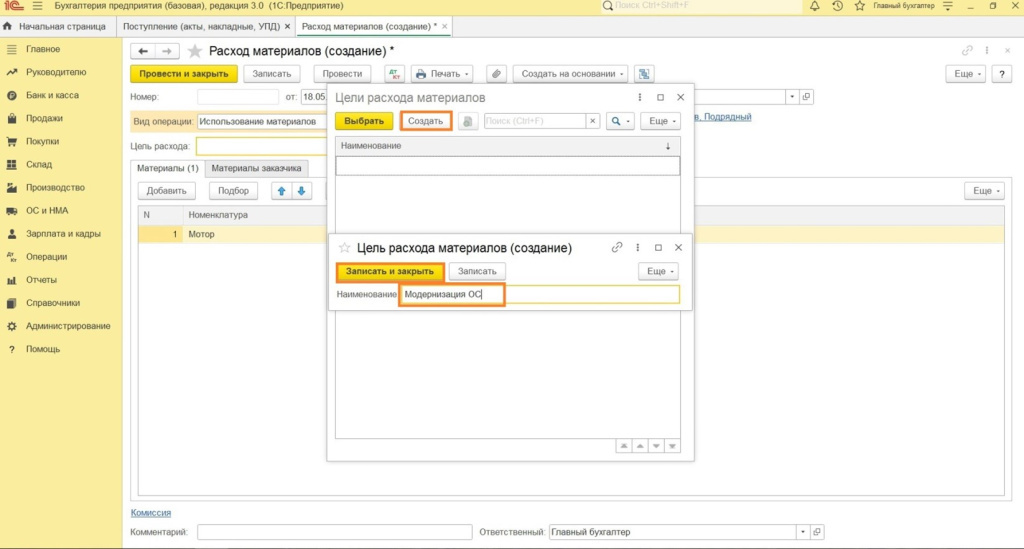
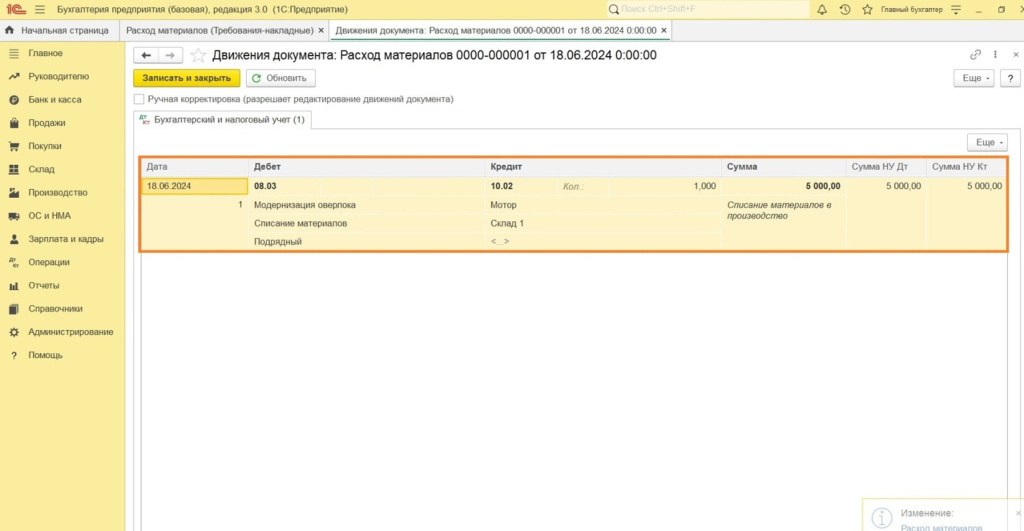
Расход материалов создает проводку по списанию мотора: Дт 08.03 Кт 10.02 5000.
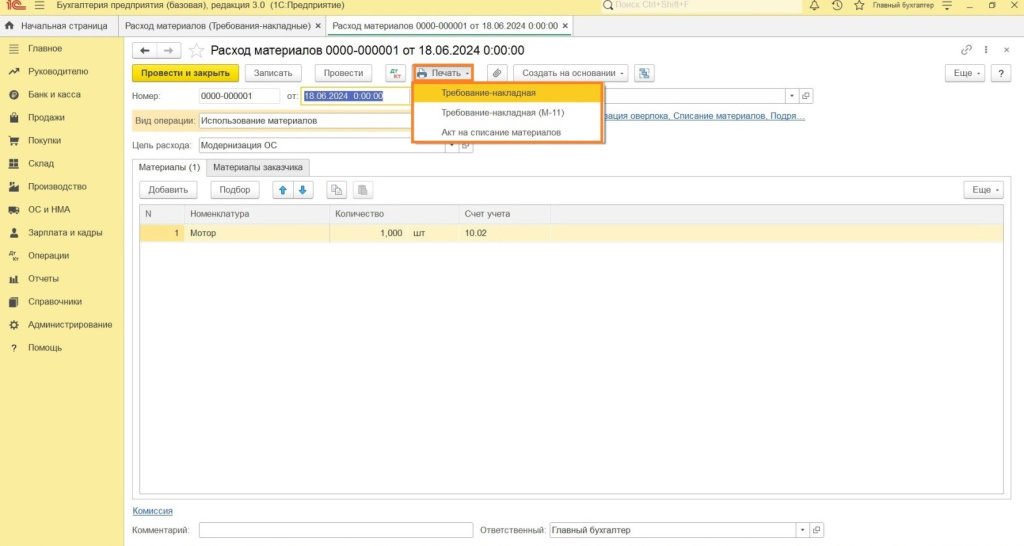
В документе предусмотрены печатные формы: требование-накладная, требование-накладная по унифицированной форме М-11 и акт на списание материалов.
Учет работ, выполненных подрядчиком в программе 1С:Бухгалтерии 8.3
Покупки => Поступление (акты, накладные, УПД) =>Поступление => Услуги (акт, УПД)
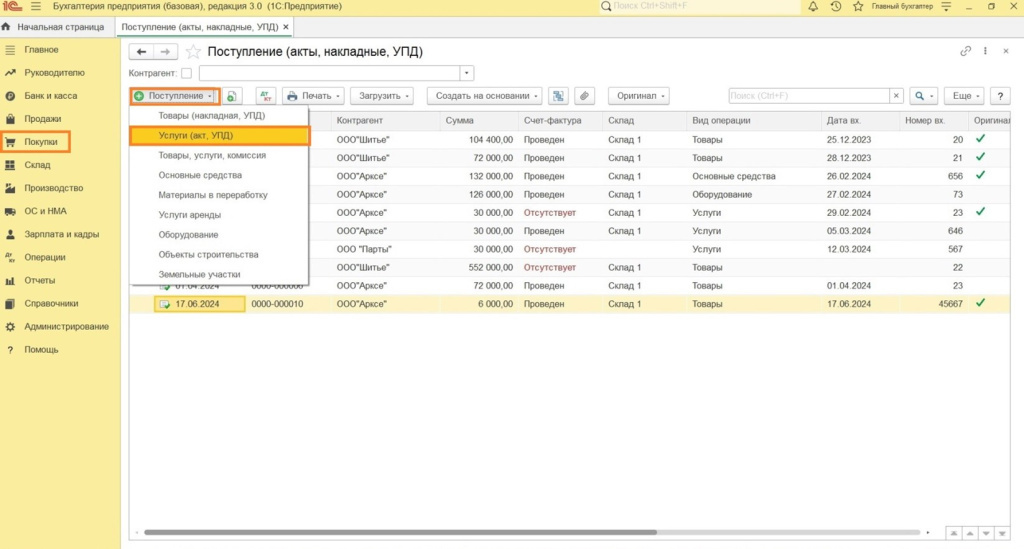
Вносим информацию согласно документам, полученным от поставщика. В столбце «Счета учета», кликнув по гиперссылке, задаем 08.3 и аналитику к нему. После внесения данных нажимаем кнопку «Провести и закрыть».
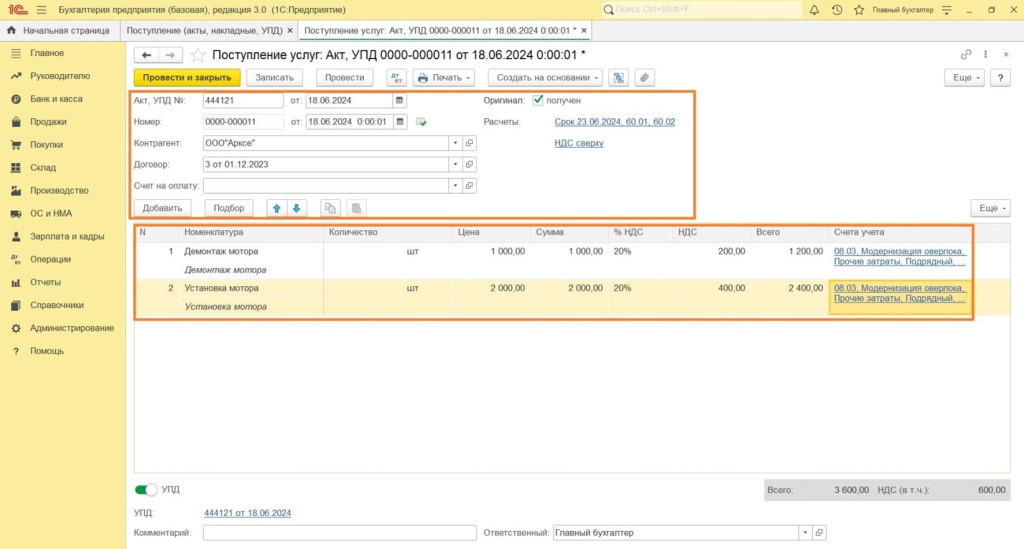
Поступление формирует проводки по учету затрат на демонтаж и установку мотора, а также учету НДС: Дт 08.03 Кт 60.01 1000 Дт 08.03 Кт 60.01 2000 Дт 19.04 Кт 60.01 200 Дт 19.04 Кт 60.01 400
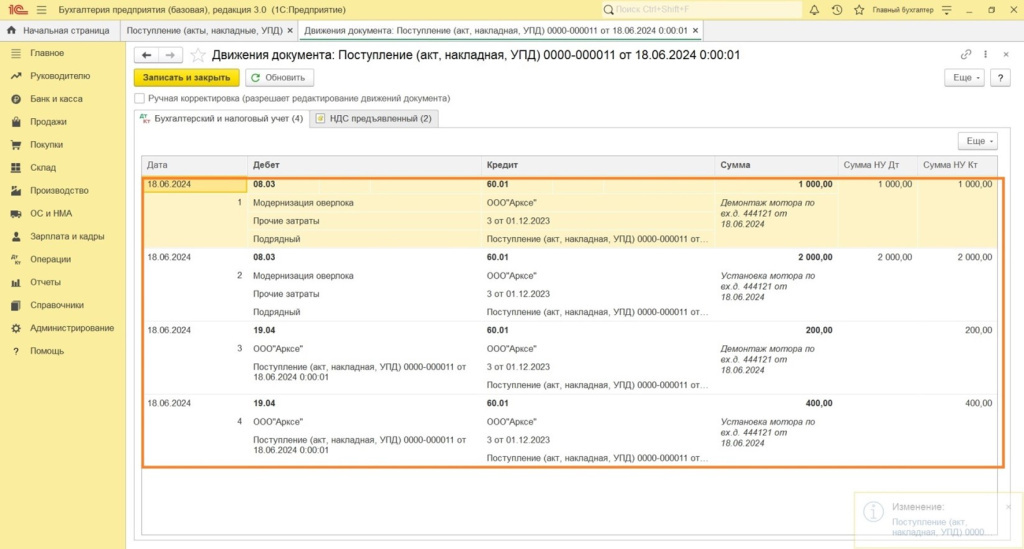
Оприходование материальных ценностей, извлеченных из основных средств
Появившиеся при разборке материальные ценности, которые можно в дальнейшем использовать, уменьшают фактические затраты на модернизацию. В зависимости от целей дальнейшего использования ценности учитываются в запасах, долгосрочных активах к продаже или как капитальные вложения.
Единая методика определения стоимости полученных активов отсутствует, поэтому предприятию нужно самостоятельно разработать правила расчета, учитывая, что она не должна быть больше затрат по улучшению основного средства.
Для осуществленных мероприятий используются следующие проводки: Дт 08 Кт 10,60,76… – учтены расходы на модернизацию Дт 10,41 Кт 08 – оприходованы материальные ценности, полученные в ходе модернизации Дт 01 Кт 08 – затраты по модернизации включены в первоначальную стоимость основного средства.
Запасы, извлекаемые из основных средств, учитываются по наименьшей из следующих величин: 1) стоимости аналогичных запасов, приобретаемых (создаваемых) предприятием в рамках обычного операционного цикла;
2) сумма балансовой стоимости списываемых активов и затрат, понесенных из-за демонтажа и разборки, извлечения ценностей и приведения их до состояния, пригодного к использованию (подробнее смотрите п.15,16 ФСБУ 5/2019 «Запасы»).
В налоговом учете:
- такие запасы оцениваются по рыночным ценам; - рыночная стоимость материалов, которые извлекаются из выбывающих основных средств и пригодны для использования, учитывается во внереализационных доходах на дату акта о ликвидации (п.13 ст. 250, п.5,6 ст. 274 НК РФ).
Продолжение примера
Старый мотор решено использовать как запасную часть в течение периода не более 12 месяцев для ремонта швейного оборудования, поэтому его оприходовали на 10 счете. Ликвидации оверлока не происходит, поэтому балансовая стоимость ликвидируемой части равна нулю. Рыночная цена мотора 3000 рублей, с учетом износа 2812 рублей, расходы на демонтаж 1000 рублей. 1000 меньше 2812, поэтому для оприходования запчасти выбираем наименьшую стоимость 1000 рублей, а в налоговом учете 3000 рублей. Подготовлена справка-расчет.
В программе оформляем следующим образом:
Операции => Операции введенные вручную =>
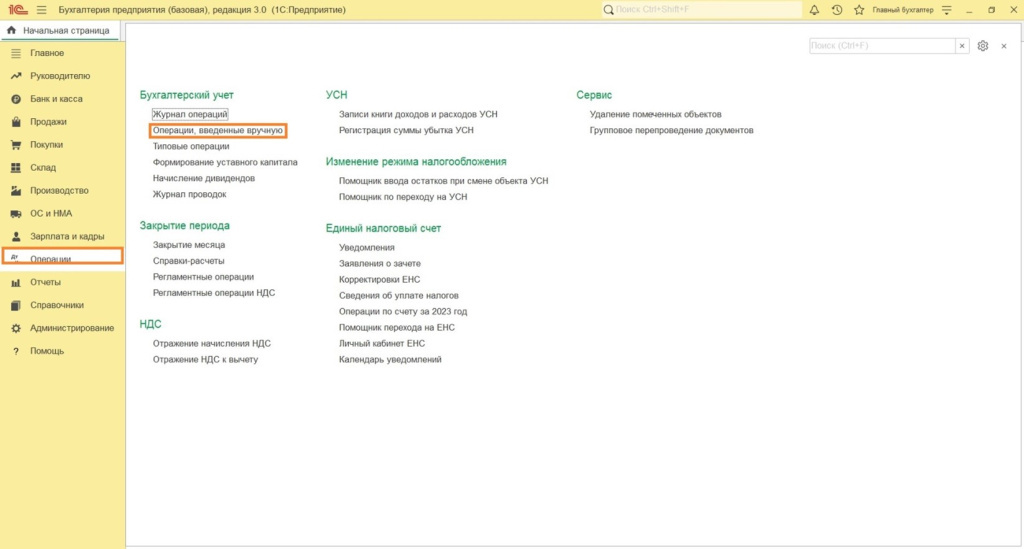
Создать => Операция.
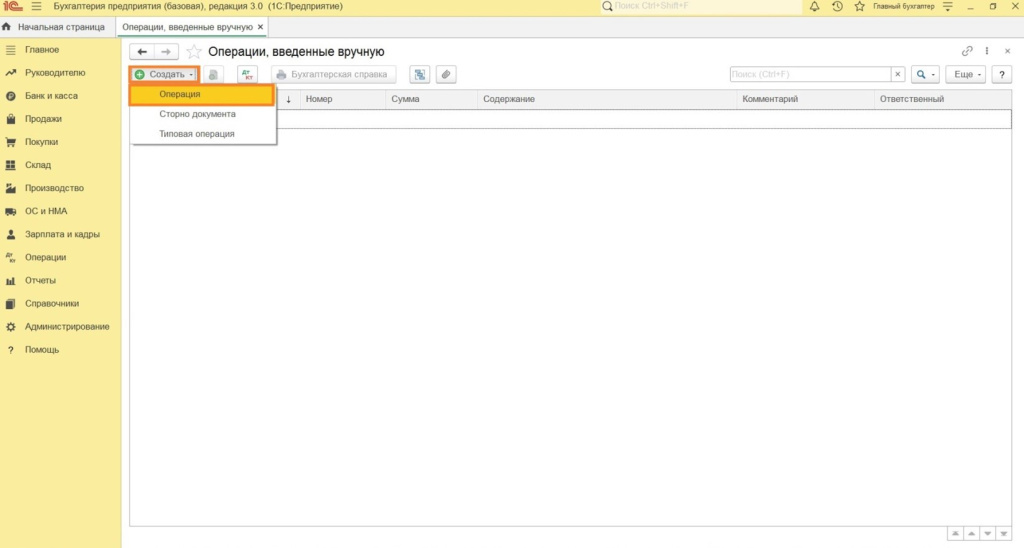
Создаем две записи с помощью кнопки «Добавить»: одну для бухгалтерского, вторую - для налогового учета.
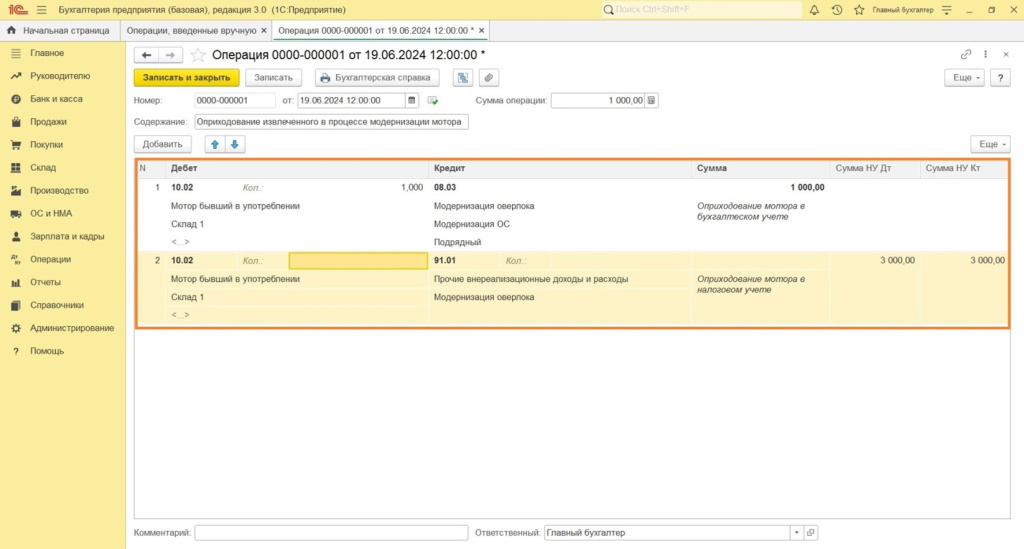
Учет результатов модернизации в 1С:Бухгалтерии 8.3
20.06.2024 – работы по модернизации оверлока завершены. Оформлен приказ директора. В результате: - затраты включены в первоначальную стоимость; - согласно протоколу комиссии увеличен срок на полгода и в бухгалтерском, и в налоговом учете. Новый срок находится в переделах третьей амортизационной группы, к которой относится оверлок. Было 48 месяцев, стало 48 мес.+ 6 мес. = 54 месяца.
Мероприятие по усовершенствованию длилось меньше года, амортизация продолжала начисляться. Метод установлен линейный для бухгалтерского и налогового учета, амортизационная премия не применялась. Ликвидационная стоимость установлена 0 рублей.
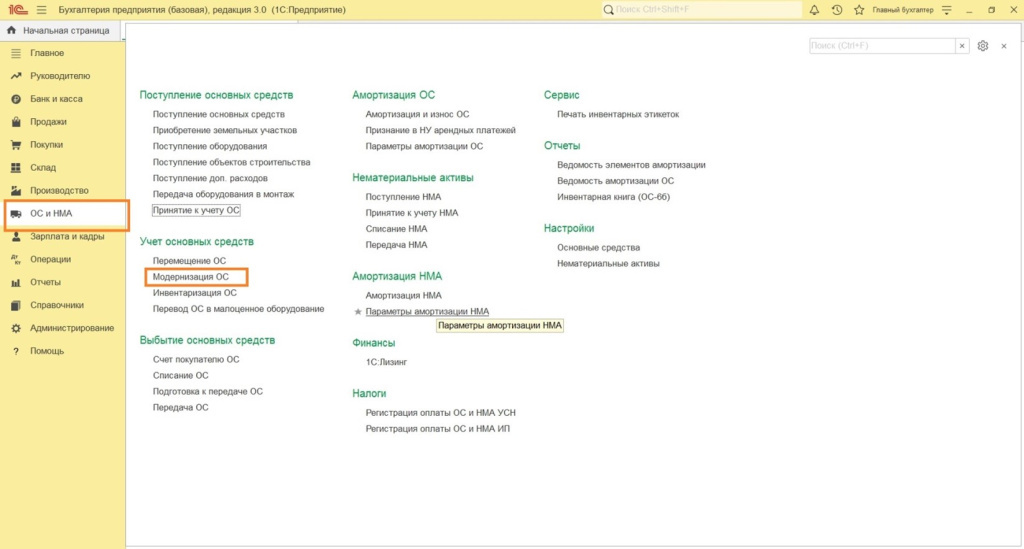
Приступаем к оформлению в 1С: Бухгалтерии 8.3: ОС и НМА => Модернизация ОС.
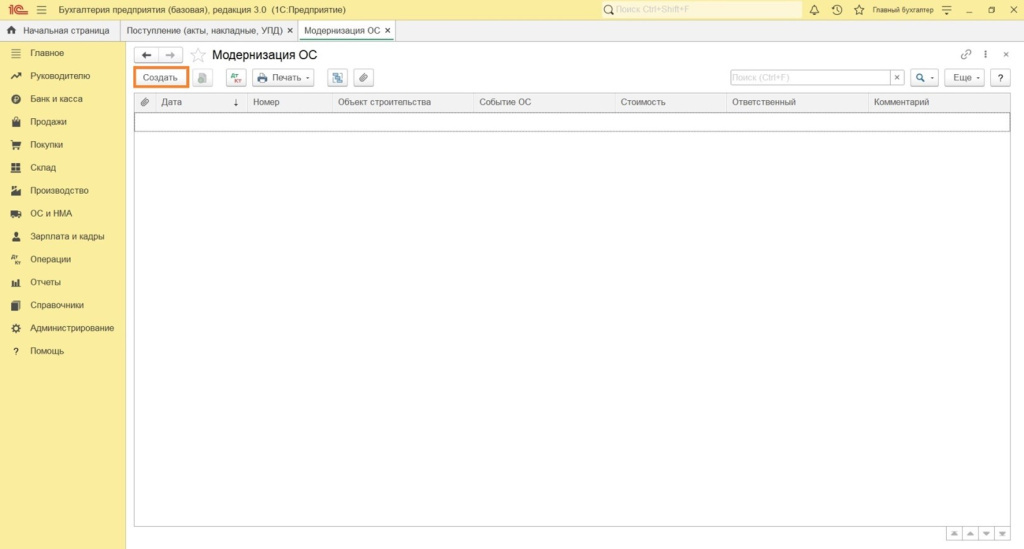
Нажимаем кнопку «Создать» и приступаем к внесению информации.
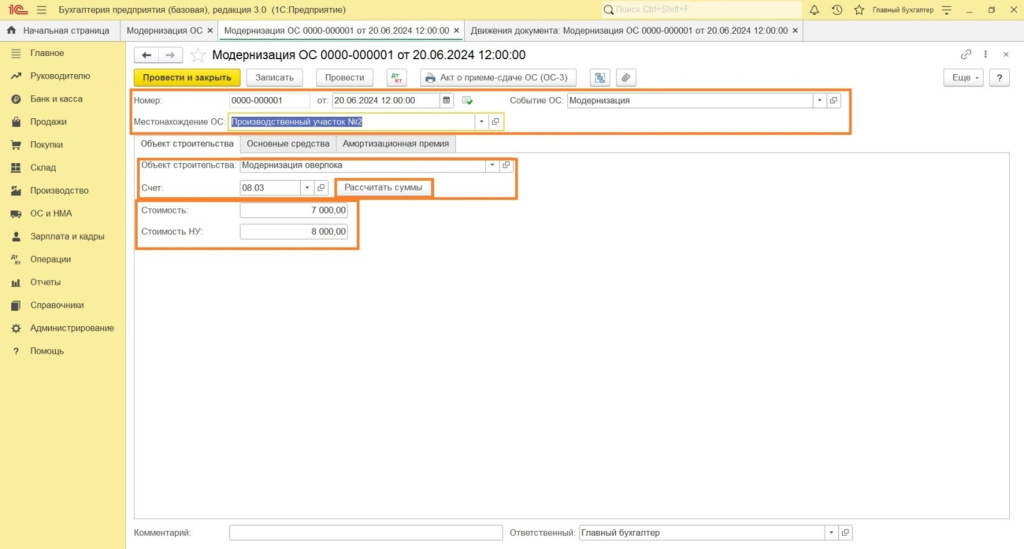
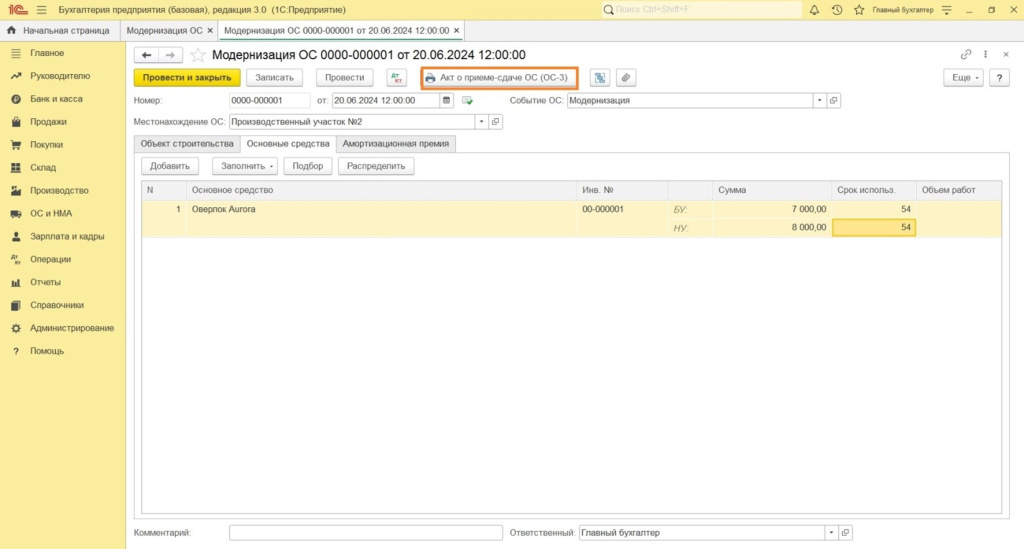
Местонахождение ОС – указываем место учета оверлока. Объект строительства – указываем объект, на котором накапливались затраты, в нашем примере Модернизация оверлока. Счет – 08.3 выбран по умолчанию. Оставляем без изменений. Рассчитать суммы – после нажатия кнопки суммы проставляются автоматически. Проверяем, при необходимости корректируем.
Приступаем к заполнению закладки «Основные средства».
В столбце «Основные средства» указываем модернизируемый объект. Срок использования проставляется автоматически «старый».
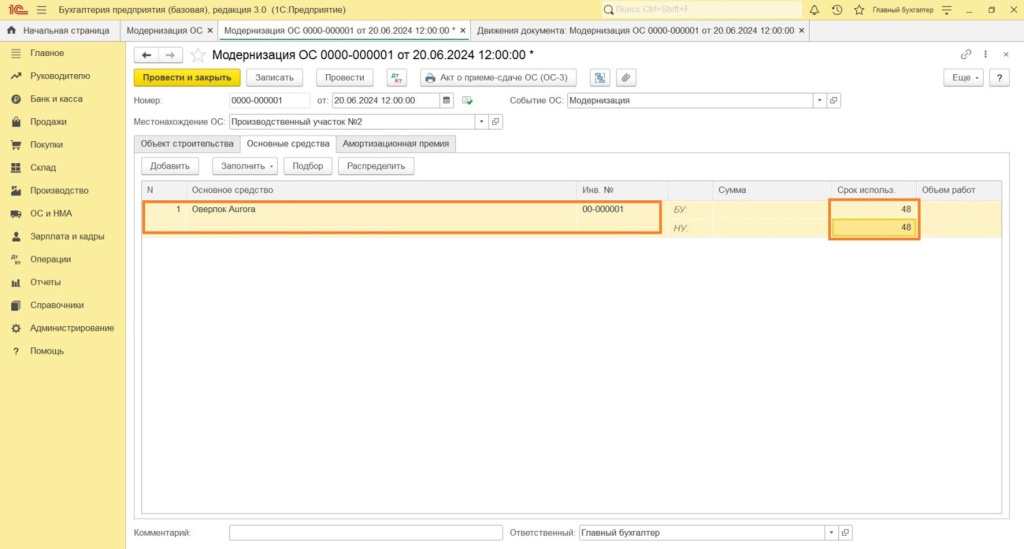
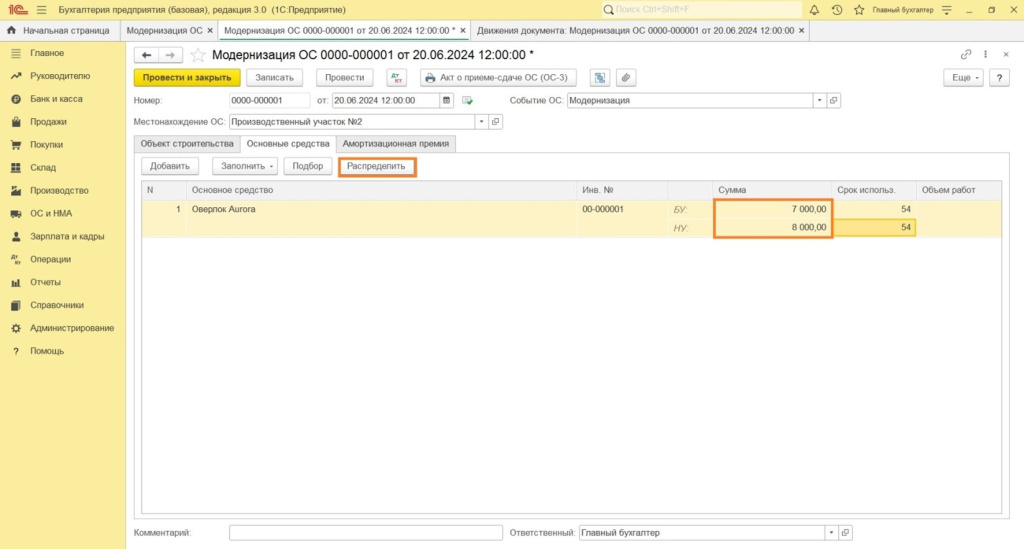
Меняем его на новый срок, в нашем случае 48 на 54 месяца. После нажатия кнопки «Распределить» затраты распределяются равномерно по всем основным средствам, указанным в таблице.
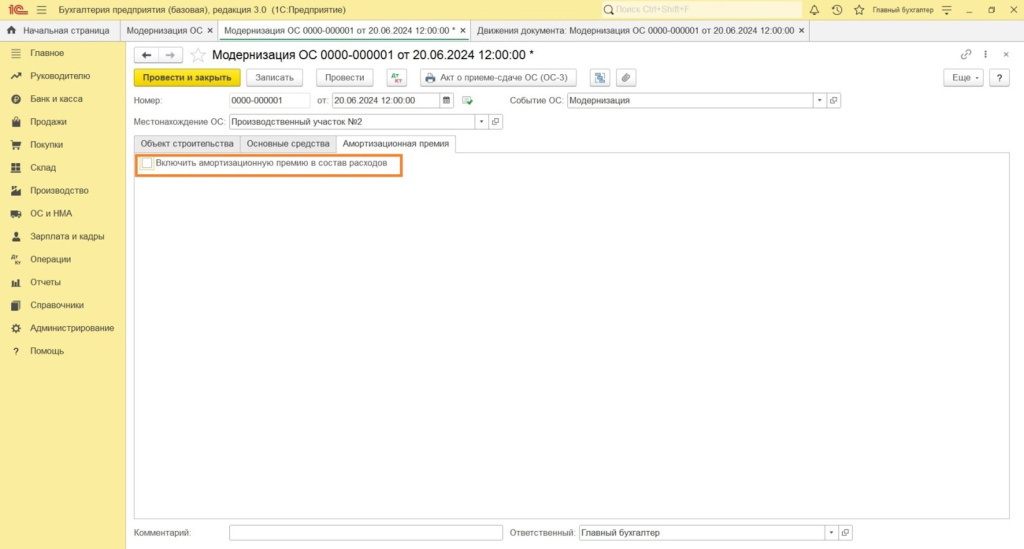
На закладке «Амортизационная премия» ставим галочку, если к затратам по модернизации применяется данная премия. В нашем примере флажок не ставим.
После заполнения реквизитов нажимаем «Провести и закрыть» или «Провести», если хотим остаться внутри.
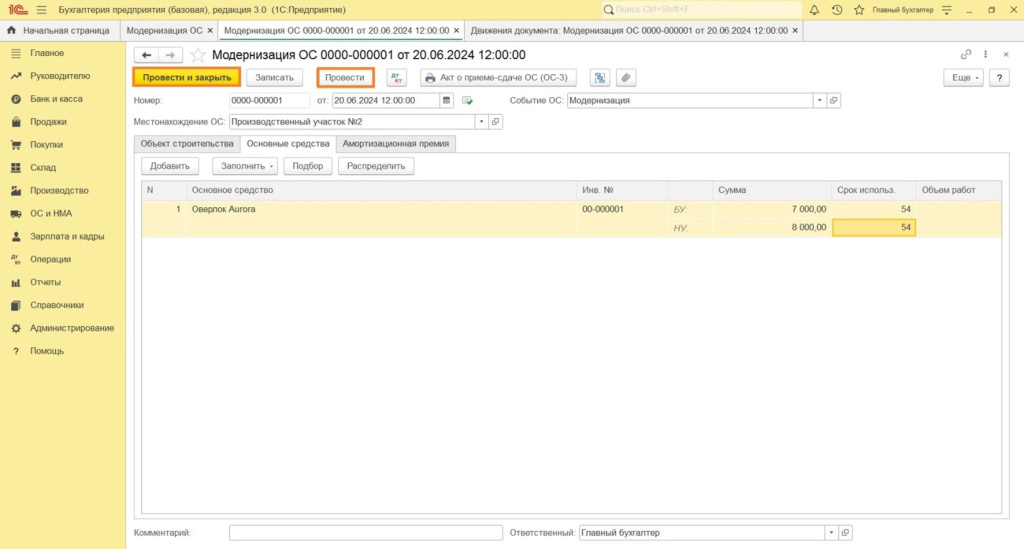
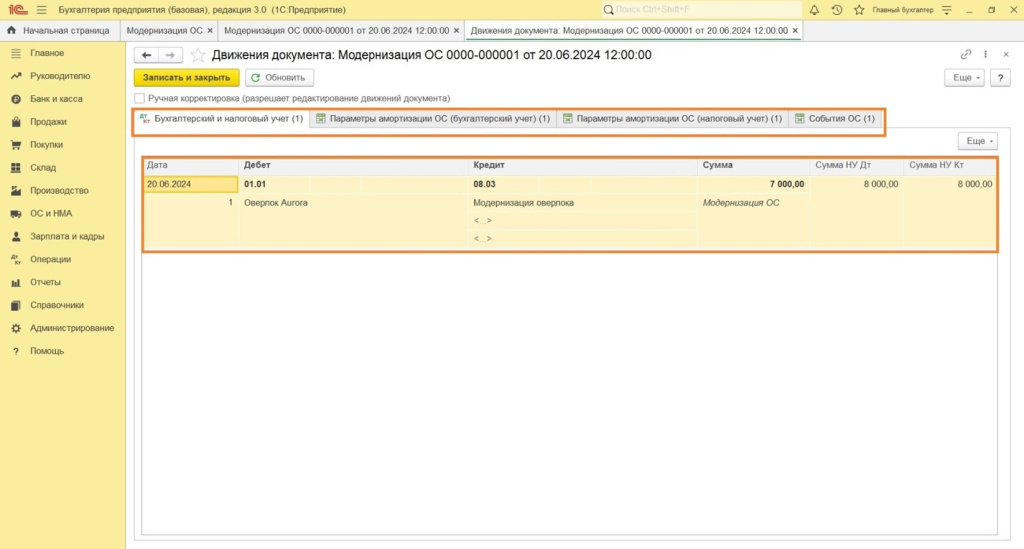
Документ формирует проводку: Дт 01.01 Кт 08.03 7000 – учтены расходы по модернизации в первоначальной стоимости ОС. Кроме того, формируются новые сведения, необходимые для дальнейшего учета и начисления амортизации, в регистрах: Параметры амортизации ОС (бухгалтерский учет), Параметры амортизации ОС (налоговый учет), События ОС.
Нажав на кнопку «Акт о приеме-сдаче ОС (ОС-3)», получим унифицированную печатную форму акта о приеме-сдаче отремонтированных, реконструированных, модернизируемых объектов основных средств.
Надеемся, статья была полезна и поможет модернизировать основные средства в 1С Бухгалтерия 8.3. Остались вопросы или нужна помощь в настройке 1С? Закажите консультацию наших специалистов!