В этой статье мы подробно разберем, что такое управленческий анализ, каковы его цели, задачи, виды, этапы проведения и методы, а также чем он отличается от финансового анализа.
Управленческий анализ: определение, принципы, роль в системе управления
Управленческий анализ — это инструмент, позволяющий руководству системно оценивать деятельность предприятия, выявлять слабые и сильные стороны, а также планировать стратегические и тактические действия для развития бизнеса. Он фокусируется исключительно на внутренних потребностях компании, не регулируется государственными стандартами и строится под индивидуальные цели и особенности предприятия.
В отличие от финансового анализа, ориентированного на внешнюю отчетность, управленческий анализ представляет собой гибкий инструмент внутреннего контроля, планирования и управления, который помогает понять:
- какие направления деятельности приносят наибольшую прибыль;
- как распределяются и используются ресурсы;
- где находятся точки роста и зоны риска;
- как на практике работают бизнес-процессы.
Чтобы управленческий анализ давал достоверную и полезную информацию, необходимо соблюдать ряд принципов:
- Ориентированность на внутренний управленческий анализ
Анализ проводится с учетом специфики деятельности, стратегии и организационной структуры самой компании. - Актуальность и достоверность данных
Для принятия правильных решений необходима оперативная, точная и не искажённая информация, особенно в быстро меняющейся внешней среде. - Комплексный подход
управленческий анализ не ограничивается отдельными участками бизнеса — он охватывает все ключевые направления: финансы, производство, продажи, персонал, логистику и т.д. - Использование сравнительных и динамических методов
Данные рассматриваются в сравнении с планами, нормативами, прошлогодними показателями, а также анализируется их динамика. - Целевое назначение — управление предприятием
Результаты анализа используются не для отчетности, а для оперативного управления, оценки эффективности и стратегического планирования.
Таким образом, управленческий анализ является не просто сбором информации, а полноценным управленческим инструментом, обеспечивающим прозрачность, обоснованность и эффективность решений на всех уровнях управления.
Управленческий анализ особенно эффективен при наличии внедренной системы управленческого учета, которая автоматически собирает, агрегирует и визуализирует ключевые данные по подразделениям, продуктам, проектам и другим аналитическим разрезам. Это значительно облегчает и ускоряет сам процесс анализа.
Цели и задачи управленческого анализа
Цель управленческого анализа — обеспечение руководства, собственников бизнеса и ключевых менеджеров точной, структурированной и своевременной информацией, необходимой для принятия обоснованных управленческих решений.
Управленческий анализ ориентирован на достижение ключевых целей компании, таких как рост прибыльности, оптимизация бизнес-процессов, снижение издержек и повышение устойчивости к внешним факторам. При этом анализ учитывает как количественные, так и качественные показатели: от финансовых результатов до организационной структуры и взаимодействия между подразделениями.
Основные цели управленческого анализа организации:
- Оценка текущего состояния предприятия и выявление факторов, влияющих на его эффективность;
- Выявление проблем и дисфункций в системе управления;
- Поддержка принятия решений на оперативном и стратегическом уровне;
- Формирование базы для корректировки бизнес-стратегии;
- Прогнозирование будущих результатов и сценариев развития.
Ключевые задачи управленческого анализа:
- Определение «узких мест» в управленческой системе
Анализ выявляет, где нарушается логика управления, где дублируются функции, отсутствует координация или наблюдается конфликт интересов. - Анализ структуры затрат, прибыли и рентабельности
Определяется, какие направления приносят прибыль, а какие работают в убыток, насколько оптимально расходуются ресурсы. - Диагностика системы управления
Проверяется, насколько эффективны вертикальные и горизонтальные связи, сбалансированы ли полномочия и ответственность, нет ли перекосов в распределении власти. - Оценка эффективности бизнес-процессов и организационной структуры
Анализируются внутренние процессы с точки зрения продуктивности, скорости, стоимости и влияния на результат. - Выявление правовых и организационных конфликтов
Управленческий анализ помогает определить наличие правовых рисков, неэффективных должностных инструкций и управленческих конфликтов. - Выявление несоответствий системы управления
Анализ показывает, насколько существующая модель управления соответствует рынку, структуре компании, квалификации персонала и целям бизнеса. - Разработка рекомендаций по улучшению
На основе выявленных проблем и анализа ресурсов разрабатываются конкретные предложения по оптимизации системы управления и процессов.
Таким образом, управленческий анализ предназначен не только для фиксации текущих результатов, но и для глубокого понимания внутренних механизмов управления, поиска точек роста и устранения системных ограничений. Это делает его незаменимым инструментом для компаний, стремящихся к устойчивому развитию и управляемому росту.
Кто и когда проводит управленческий анализ
Проведение управленческого анализа не регулируется законом — это внутренняя инициатива самой организации. Решение о формате и периодичности принимает руководство в зависимости от целей бизнеса, текущей ситуации и специфики отрасли. В зависимости от масштаба бизнеса и уровня зрелости управленческой системы, анализ могут проводить разные участники:
- Руководитель компании или владелец — в малом бизнесе;
- Главный бухгалтер — если учет совмещает элементы управленческой аналитики;
- Финансовый директор и отдел бюджетирования — в средних и крупных организациях;
- Финансовые и управленческие аналитики — профессионалы, формирующие и интерпретирующие ключевые показатели;
- Специалисты по планированию и контролю — занимаются регулярной оценкой исполнения бюджета и бизнес-планов;
- Внутренние аудиторы — при необходимости оценки эффективности и соблюдения регламентов;
- Внешние консультанты — при запуске масштабных проектов, стратегических сессиях или реорганизации.
В крупных компаниях управленческий анализ предприятия чаще всего входит в обязанности целых подразделений, связанных с корпоративными финансами, внутренним контролем и стратегическим развитием.
Таким образом, проведение управленческого анализа может быть как частью регулярного управленческого цикла (ежемесячного, квартального, годового), так и реакцией на нестандартные условия.
Виды управленческого анализа
Все виды управленческого анализа условно делятся на три ключевые группы: прогнозный, оперативный и оценочный. Эти подходы дополняют друг друга и используются на разных этапах управления бизнесом.
Прогнозный (перспективный) управленческий анализ
Этот вид анализа применяется при стратегическом планировании, формировании долгосрочных целей и разработке сценариев развития бизнеса. Он позволяет оценить потенциальную эффективность решений до их реализации, рассчитать будущие доходы, издержки, инвестиции и рентабельность проектов.
Прогнозный управленческий анализ включает в себя:
- моделирование различных сценариев развития (оптимистичный, пессимистичный, базовый);
- расчет точки безубыточности и прогноз прибыли;
- анализ чувствительности бизнес-модели к изменению ключевых показателей;
- оценку влияния внешней среды — экономических, рыночных и регуляторных факторов.
Пример: При запуске нового продукта анализируется его потенциальный спрос, планируются затраты на производство и продвижение, рассчитывается срок окупаемости инвестиций.
Оперативный управленческий анализ
Проводится на регулярной основе — ежедневно, еженедельно или ежемесячно, и направлен на быструю оценку текущих результатов. Основная задача — выявление отклонений от плана и своевременное реагирование на них.
Ключевые особенности:
- высокая скорость получения и обработки данных;
- акцент на контроль ключевых показателей эффективности (KPI);
- использование дашбордов и оперативных сводок;
- возможность немедленного внесения корректив в бизнес-процессы.
Пример: Менеджер по продажам ежедневно отслеживает объем заказов и сравнивает их с планом. При резком снижении — запускаются корректирующие меры (акции, усиление работы с клиентами и т.п.).
Оценочный (ретроспективный) управленческий анализ
Этот вид управленческого анализа направлен на анализ управленческой информации за прошедшие периоды. Он помогает понять, какие решения оказались эффективными, где были допущены ошибки, и какие изменения нужно внести в будущем.
Оценочный анализ включает:
- сравнение фактических и плановых показателей;
- расчет отклонений и их причин;
- анализ рентабельности по продуктам, проектам, подразделениям;
- оценку динамики производительности, выручки, издержек и других KPI.
Пример: По итогам квартала проводится анализ прибыли по каждому отделу. Выясняется, что один из них вышел за лимит бюджета — причина в росте закупочных цен. На основе этих данных принимается решение о пересмотре условий с поставщиками.
Управленческий и финансовый анализ: в чем разница?
Несмотря на схожесть терминов, управленческий и финансовый анализ — это два принципиально разных инструмента с разными целями, аудиториями и методами. Оба анализа важны для бизнеса, но используются в разных контекстах: один — для внутреннего управления, другой — для внешней отчетности и оценки.
Основные отличия управленческого и финансового анализа
|
Критерий |
Управленческий анализ |
Финансовый анализ |
|
Цель анализа |
Поддержка управленческих решений, повышение эффективности, конкурентоспособности |
Оценка финансового состояния, платежеспособности, финансовой устойчивости |
|
Основное назначение |
Обоснование решений в рамках внутреннего управления |
Формирование отчетности и обеспечение прозрачности для внешних заинтересованных |
|
Объект анализа |
Вся деятельность предприятия, отдельные процессы, подразделения, ресурсы и их эффективность |
Финансовое положение предприятия в целом |
|
Аудитория |
Руководство, менеджмент, аналитики |
Инвесторы, кредиторы, акционеры, банки, аудиторы |
|
Регламент проведения |
Не регламентируется, определяется внутренними стандартами компании |
Строго регламентируется законодательством и стандартами бухгалтерского учета |
|
Источники данных |
Внутренняя отчетность, управленческий учет, оперативные данные |
Финансовая отчетность (баланс, отчёт о прибылях и убытках и др.) |
|
Периодичность проведения |
По необходимости: ежедневно, ежемесячно, по проектам |
Регулярно — по завершении отчетных периодов (квартал, год) |
|
Доступность информации |
Конфиденциальна, доступна только внутри компании |
Открыта для внешних пользователей (в рамках законов) |
|
Единицы измерения |
Натуральные, стоимостные, трудовые |
Только стоимостные |
|
Степень надежности данных |
Высокая, используется исходная информация из первичных внутренних систем |
Возможны искажения при корректировках, отражающих налоговую или учетную политику |
|
Место принятия решений |
Внутри компании, на уровне исполнительного управления |
Внешняя среда: инвесторы, кредиторы, контролирующие органы |
Взаимосвязь управленческого и финансового анализа
Хотя задачи и подходы этих видов анализа различны, на практике они тесно взаимосвязаны. Управленческий анализ является основой для финансового успеха компании: именно от его глубины и точности зависит эффективность использования ресурсов, оптимизация затрат, прибыльность и стратегия роста. В свою очередь, результаты финансового анализа позволяют оценить, насколько эти управленческие решения были успешными с точки зрения внешней отчетности.
Этапы организации управленческого анализа
Управленческий анализ предприятия проводится поэтапно, что позволяет систематически собрать данные, оценить текущее положение дел и сформировать обоснованные управленческие рекомендации. Как правило, процесс делится на три ключевые стадии: подготовительную, исследовательскую и итоговую.
Подготовительный этап
На этом этапе определяется цель управленческого анализа и формулируются конкретные задачи, которые необходимо решить. Проводится планирование: выбираются объекты анализа, определяются методы и источники информации, назначаются ответственные лица.
Ключевые действия:
- Уточнение цели и области анализа (например, анализ затрат, эффективности подразделения, прибыльности продуктов);
- Разработка плана анализа и распределение ролей;
- Определение перечня необходимых данных;
- Сбор первичной информации из управленческого учета, ИТ-систем, CRM, ERP и других источников;
- Предварительная группировка и верификация информации.
Пример: Компания планирует исследовать эффективность маркетинговых затрат за квартал — собираются данные по кампаниям, затратам и полученной выручке.
Исследовательский этап
Это основная аналитическая фаза, в рамках которой производится анализ управленческой информации с применением выбранных методов. Данные систематизируются, визуализируются и сопоставляются с планами, нормативами или показателями прошлых периодов.
Ключевые действия:
- Применение методов управленческого анализа (факторный, сравнительный, ABC, SWOT и др.);
- Выявление отклонений, трендов, закономерностей и узких мест;
- Оценка эффективности бизнес-процессов, использования ресурсов и организационных решений;
- Выводы по причинам текущего положения.
Пример: Анализ показал, что рост затрат не связан с ростом выручки. Причиной оказалось падение конверсии при том же бюджете на рекламу — требуется корректировка стратегии.
Итоговый этап (интерпретация и принятие решений)
На заключительном этапе обобщаются результаты анализа, формируются выводы и практические рекомендации, оформляется отчетность для руководства. Этот этап критически важен: он превращает «сырые» данные в конкретные управленческие действия.
Ключевые действия:
- Интерпретация результатов и формулировка выводов;
- Подготовка отчетов, презентаций, аналитических записок;
- Разработка плана корректирующих или стратегических действий;
- Внесение предложений по изменению бизнес-процессов, структур, бюджетов;
- Принятие решений и контроль их выполнения.
Пример: По итогам анализа руководству предложено перераспределить рекламный бюджет на более эффективные каналы, внедрить KPI по качеству заявок и усилить контроль за подрядчиками.
Таким образом, этапы управленческого анализа включают в себя не просто последовательную обработку данных, а полноценный цикл управленческого воздействия: от выявления проблемы — до ее решения и мониторинга результата. Системный подход к анализу повышает прозрачность управления, минимизирует риски и укрепляет конкурентные позиции компании.
Методы управленческого анализа
Методы управленческого анализа — это совокупность инструментов и приемов, позволяющих получить объективную картину текущего состояния бизнеса, оценить эффективность процессов и обосновать управленческие решения. Методы условно делятся на аналитические, социологические и прикладные. Их можно комбинировать между собой для более полной картины.
Аналитические методы управленческого анализа
1. Сравнительный метод
Используется для оценки динамики показателей за разные периоды или в разрезе подразделений, продуктов, проектов. Помогает выявить отклонения и тенденции.
2. Вертикальный и горизонтальный анализ
- Вертикальный — анализ структуры показателей внутри одного отчета (например, доля затрат в общей выручке);
- Горизонтальный — анализ изменений одного показателя во времени.
3. Факторный анализ
Позволяет выявить, какие именно факторы оказали наибольшее влияние на изменение ключевого показателя (например, прибыли или себестоимости).
4. Метод цепных подстановок и элиминирование
Используются для пошаговой оценки влияния каждого фактора, исключая влияние остальных.
5. Индексный метод
Позволяет анализировать относительные изменения сложных экономических показателей: рентабельность, ликвидность, оборачиваемость и др.
6. Графический метод
Визуализация результатов анализа в виде графиков, диаграмм и схем помогает быстро выявить закономерности и отклонения.
7. Балансовый метод
Основан на сопоставлении взаимосвязанных показателей (например, объем продаж и производственные мощности) для выявления резервов и дисбалансов.
8. Статистический метод
Применяются принципы математической статистики — группировка, выборка, расчёт средних значений, корреляции, трендов и др.
Социологические методы
- Опросы и анкетирование. Используются для сбора субъективных данных — мнения сотрудников, оценки клиентами качества услуг, восприятие изменений внутри организации.
- Метод наблюдения. Подразумевает длительное отслеживание процессов «в поле» — непосредственно на рабочих местах или в бизнес-процессах. Помогает выявить скрытые факторы: неформальные коммуникации, перегрузки, организационные сбои.
- Экспертные оценки. Привлечение специалистов (внутренних или внешних) для оценки состояния конкретных процессов или ситуации в целом.
- Эксперимент. Применяется для проверки гипотез: например, как изменится выручка после внедрения новой системы мотивации. Эксперименты бывают лабораторные, пилотные или полевые.
- Анализ документов (контент-анализ). Изучение внутренних нормативов, регламентов, отчетов и деловой переписки с целью выявления проблем в управлении, избыточных или дублирующих функций.
Прикладные и стратегические методы
- ABC/XYZ-анализ. ABC — ранжирование объектов по значимости (например, товары по доле в выручке);
XYZ — анализ стабильности спроса. Часто используются совместно для управления ассортиментом и закупками. - SWOT-анализ. Стратегический метод, позволяющий оценить сильные и слабые стороны, а также возможности и угрозы внешней среды.
- Бенчмаркинг. Сравнение ключевых показателей компании с лучшими рыночными или отраслевыми практиками — позволяет выявить отставания и определить направления развития.
- Анализ чувствительности и рисков. Моделирует изменения результата при варьировании ключевых параметров, помогает оценить устойчивость бизнес-модели.
- Методы прогнозирования. Включают трендовый анализ, экстраполяцию, регрессионные модели и сценарное моделирование. Применяются для оценки будущих финансовых показателей и выработки стратегии.
Грамотно подобранные и комбинированные методы — залог достоверных выводов и точных управленческих решений.
Результаты управленческого анализа
Итогом управленческого анализа должны стать информативные и наглядные отчеты, которые позволяют руководству быстро оценить текущую ситуацию, выявить отклонения, риски и точки роста, а также принять обоснованные управленческие решения.
1. Сводные аналитические отчеты
Включают ключевые показатели по направлениям деятельности, подразделениям, продуктам или проектам. Такие отчеты часто формируются в разрезе «факт-план-прогноз».
2. Прогнозная отчетность
Используется в рамках прогнозного (перспективного) анализа. Сюда относятся:
- Консолидированный бюджет компании;
- Прогнозный управленческий баланс;
- Прогнозный отчет о доходах и расходах;
- Отчет о движении денежных средств (косвенным методом);
- Анализ управленческих расходов по сценариям развития.
3. Оперативная отчетность
Актуальна при текущем (оперативном) анализе. Формируется ежедневно или еженедельно, включает:
- Отчеты по исполнению плана продаж;
- Анализ движения денежных средств;
- Контроль остатков и оборотов запасов;
- Отчеты по дебиторской и кредиторской задолженности;
- Мониторинг отклонений от KPI в реальном времени.
4. Ретроспективная отчетность
Используется в рамках оценочного анализа, включает:
- Отчет о прибылях и убытках (P&L);
- Отчет о движении капитала;
- Отчет о финансовом положении (баланс);
- Рентабельность направлений, продукции и услуг;
- Анализ исполнения бюджета (по статьям и структурам);
- Оценка инвестиционных проектов.
5. Визуальные и презентационные формы
- Интерактивные дашборды и панели мониторинга — визуализируют ключевые метрики с помощью графиков и диаграмм, обновляются в режиме реального времени;
- Презентации для стратегических сессий — содержат итоги анализа, сценарии развития и рекомендации;
- Пояснительные записки — включают аналитические выводы, выявленные риски и предложения по корректировке стратегии.
В линейке решений БИТ.ФИНАНС данные управленческого анализа отображаются в виде сводных таблиц, дашбордов и интерактивных графиков. Другие отчеты, доступные в программе:
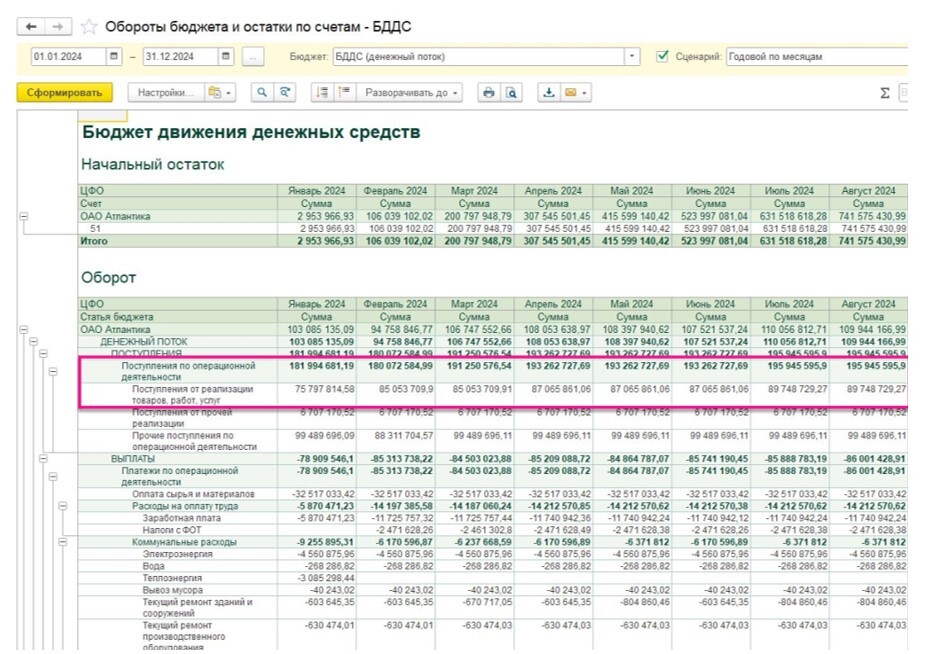
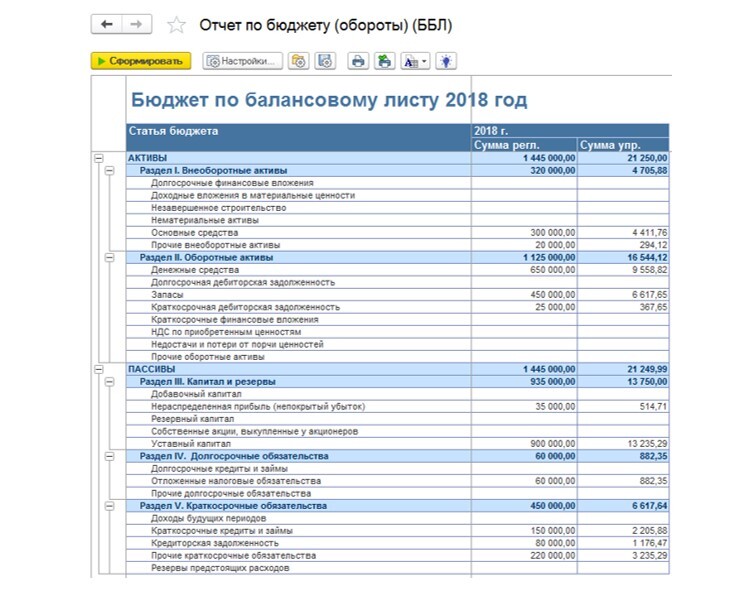
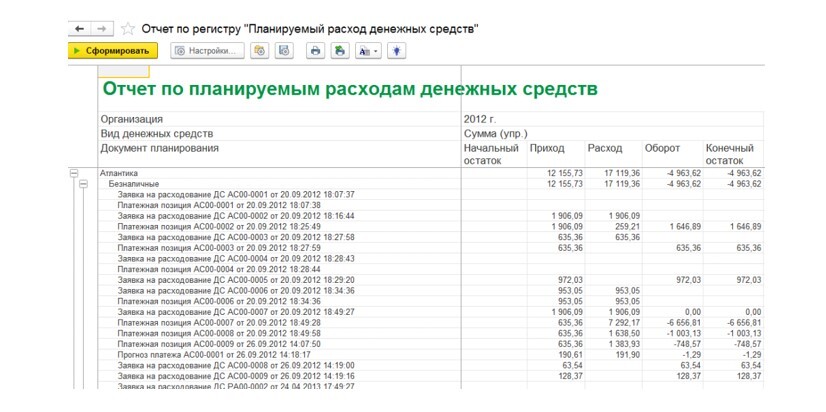
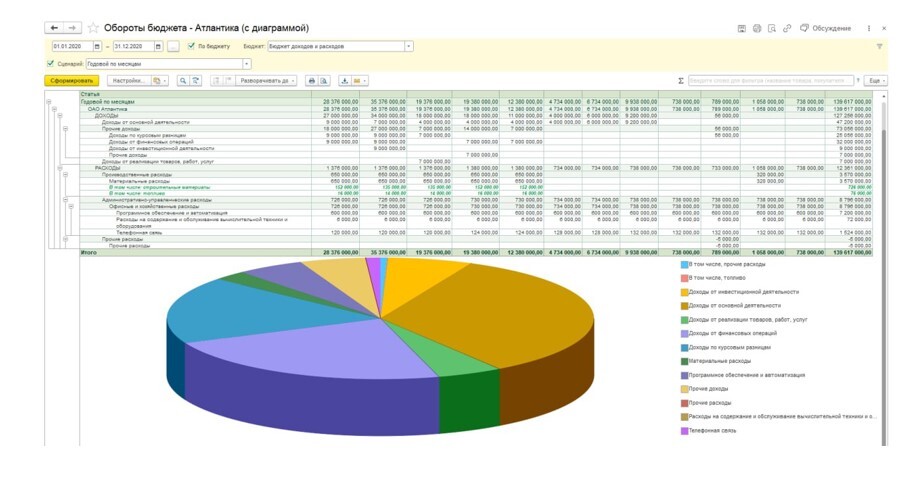
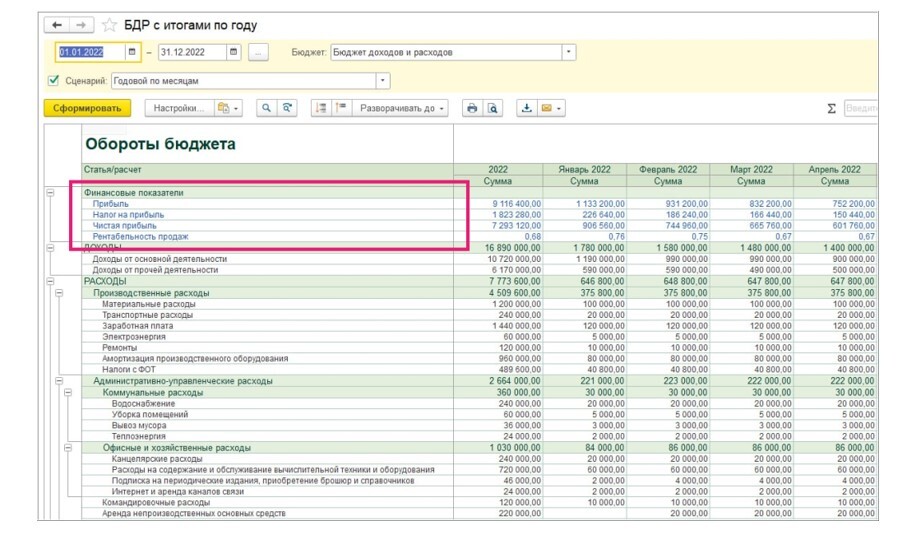
Таким образом, результаты управленческого анализа являются не только основой для принятия решений, но и инструментом постоянного управления эффективностью. Чем лучше структурированы и визуализированы данные, тем выше скорость управленческого реагирования и качество управляемости бизнесом.
Заключение
Управленческий анализ необходим для повышения эффективности управления, своевременного выявления отклонений и корректировки бизнес-процессов. Он основан на анализе актуальной управленческой информации, помогает диагностировать состояние компании, планировать развитие и осуществлять контроль показателей эффективности. Использование автоматизированных программ, таких как 1С или БИТ.ФИНАНС, позволяет использовать корректные методы и инструменты анализа для принятия обоснованных управленческих решений.