Для целей бухгалтерского учета незавершенное строительство — это объекты капитального строительства, по которым работы выполнены не в полном объеме и которые не введены в эксплуатацию, то есть по ним не оформлены документы о приемке и вводе объекта в эксплуатацию.
Что такое незавершенные строительные работы
Незавершенные строительные работы представляют собой совокупность фактических расходов и результатов работ по объекту капитального строительства с момента начала строительства до ввода объекта в эксплуатацию. Эти затраты учитываются как вложения во внеоборотные активы и не подлежат амортизации до момента принятия объекта к бухгалтерскому учету в составе основных средств.
К таким относятся не сданные сооружения, здания, отдельные этапы строительно-монтажных работ. Незавершенное строительство можно разделить на такие группы:
- объекты, которые находятся в процессе строительства и по которым не оформлены документы по приемке в эксплуатацию;
- где временно прекращено строительство;
- законсервированное строительство с незаконченной работой;
- где прекращены все работы.
С точки зрения бухгалтерского учета к незавершенному строительству относятся, в том числе, объекты:
- по которым строительные работы выполняются хозяйственным или подрядным способом и не завершены;
- по которым работы приостановлены либо объект законсервирован;
- по которым выполнены отдельные этапы работ, но объект не принят к учету как основное средство и не введен в эксплуатацию.
К затратам, формирующим стоимость незавершенного строительства, относятся, в частности:
- строительные и монтажные работы;
- приобретение и монтаж оборудования, предназначенного для установки в строящемся объекте;
- покупка строительных материалов и других материальных ресурсов;
- оплата труда работников, занятых на строительстве, и соответствующие страховые взносы;
- расходы на аренду строительной техники и эксплуатацию машин и механизмов;
- проектные и изыскательские работы;
- затраты по освоению площадки строительства, подготовке территории;
- аренда земельного участка, плата за подключение к сетям, технические условия;
- иные расходы, непосредственно связанные со строительством конкретного объекта.
На каком счете отражаются незавершенные строительные работы
На этапе строительно-монтажных работ все расходы по строительству объекта для собственных нужд являются инвестициями во внеоборотные активы.
Учет незавершенного строительства застройщика в бухгалтерском учете ведётся на счёте 08 «Вложения во внеоборотные активы» (как правило, субсчет 08.3 «Строительство объектов основных средств»). Этот счет предназначен для обобщения всех затрат на создание объекта до момента его ввода в эксплуатацию и принятия к учету в составе основных средств (счет 01).
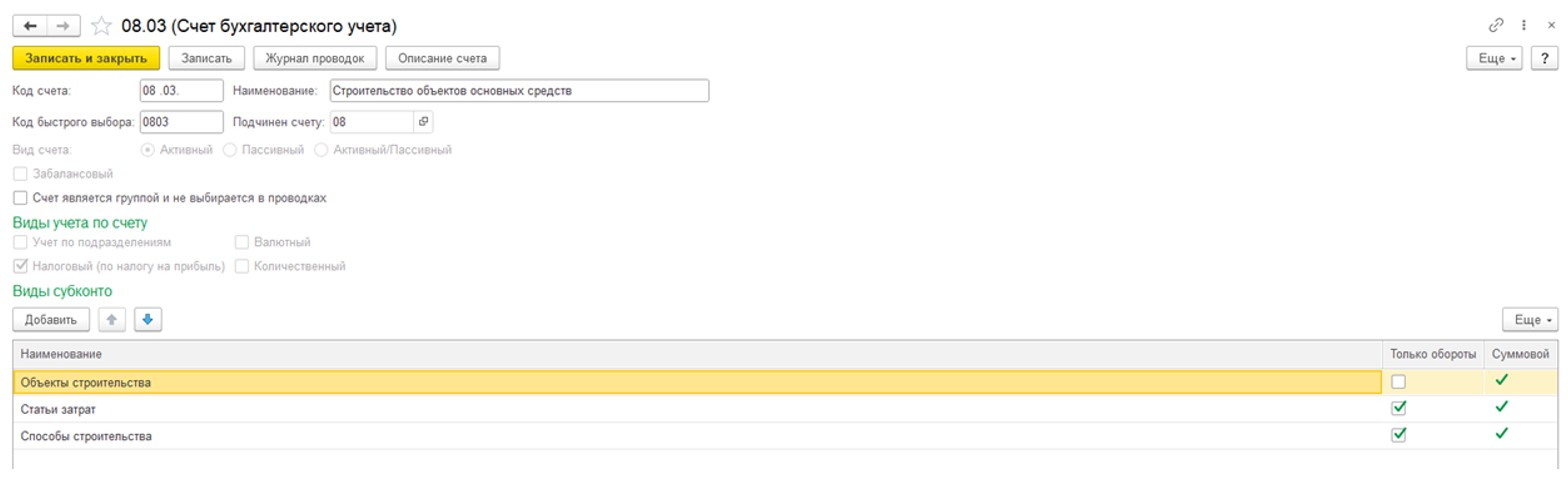
Счет 08 — это промежуточный счет бухгалтерского учета, на котором накапливаются затраты на создание объекта основных средств до его ввода в эксплуатацию и принятия к учету на счете 01.
Если организация выполняет строительные работы для других компаний (подрядчик), её затраты учитываются на счёте 20 «Основное производство». По дебету этого счета отражаются все расходы, связанные с выполнением строительно-монтажных работ по договорам подряда. Ежемесячно со счёта 20 списываются затраты, относящиеся к выполненным и принятым заказчиком работам. Наличие дебетового сальдо по счёту 20 на конец месяца свидетельствует о наличии незавершённого производства — затрат по выполнению работ, которые ещё не сданы и не отражены в выручке.
Как вести учет затрат на незавершенное строительство
Правильно вести учет незавершенного производства важно для любой компании. В дальнейшем это напрямую может влиять на финансовые результаты. Для того чтобы правильно отражать незавершенное строительство, строительная компания должна утвердить в учетной политике:
- перечень статей затрат, связанных с выполнением строительно-монтажных работ;
- способы распределения общехозяйственных и общепроизводственных расходов;
- метод учета затрат (позаказный или способ накопления расходов по периодам);
- порядок списания общехозяйственных расходов (на конкретные объекты или сразу на финансовый результат);
- способ включения затрат в себестоимость работ;
- метод оценки незавершенного производства (по фактической, нормативной себестоимости, по прямым статьям затрат и т.п.).
Учет расходов на производство, где осуществляются строительно-монтажные работы, может быть организован двумя основными способами:
- по позаказному методу, когда объектом учета затрат является отдельный заказ (договор подряда, объект строительства), и все затраты накапливаются по каждому заказу;
- по методу накопления расходов за определенный период, когда затраты собираются по видам работ или подразделениям за месяц (квартал) с последующим распределением на выполняемые договоры.
Решение БИТ.СТРОИТЕЛЬСТВО/Основная поставка позволяет проводить инвентаризацию незавершенного производства с детализацией до статей затрат и возможностью указания процента незавершенного производства. Часть затрат текущего периода можно учесть в себестоимости, а оставшуюся часть перенести на следующий период. Для этой цели служит специальный документ «Инвентаризация незавершенного производства».
Рассмотрим ситуацию, когда необходимо отразить частичное закрытие 20 счета и часть затрат оставить на незавершенном производстве.
В октябре по объекту Х фактически было выполнено работ (материальные затраты на производство) на 800 000 руб. А также начислена заработная плата и сделаны соответствующие начисления в фонды. Перенесем часть выполненных работ на ноябрь.
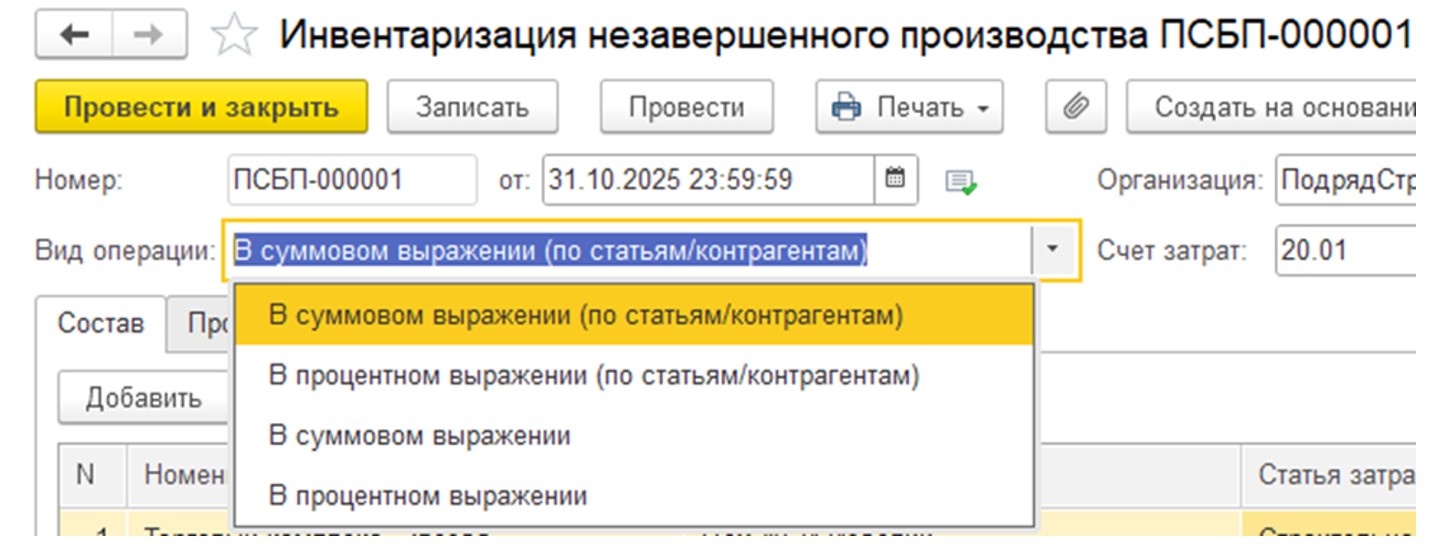
Для этого воспользуемся вкладкой «Производство» – «Инвентаризация НЗП». Для отражения инвентаризации необходимо создать и провести соответствующий документ. Дату выбираем на конец периода, когда все работы проведены (например, 31.10.), и время, равное последней секунде отчетного периода.
Переносить «незавершенку» можно, указывая сумму, процент от выполненных работ или и то, и другое с детализацией по статьям затрат и контрагентам.
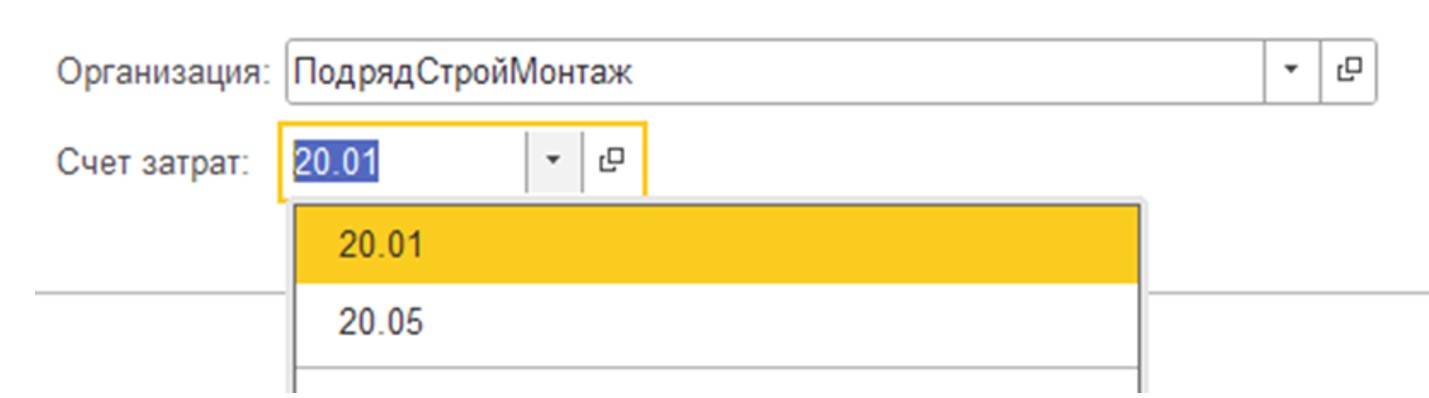
Учет можно производить как для собственных (счет 20.01), так и для субподрядных работ (счет 20.05).
Нажимаем «Заполнить» и автоматически получаем суммы, как в ведомости. Оплату труда и прочие начисления учтем полностью в октябре, а работы учтем частично, указав ту сумму (например, 300 000), которую хотим учесть в ноябре.
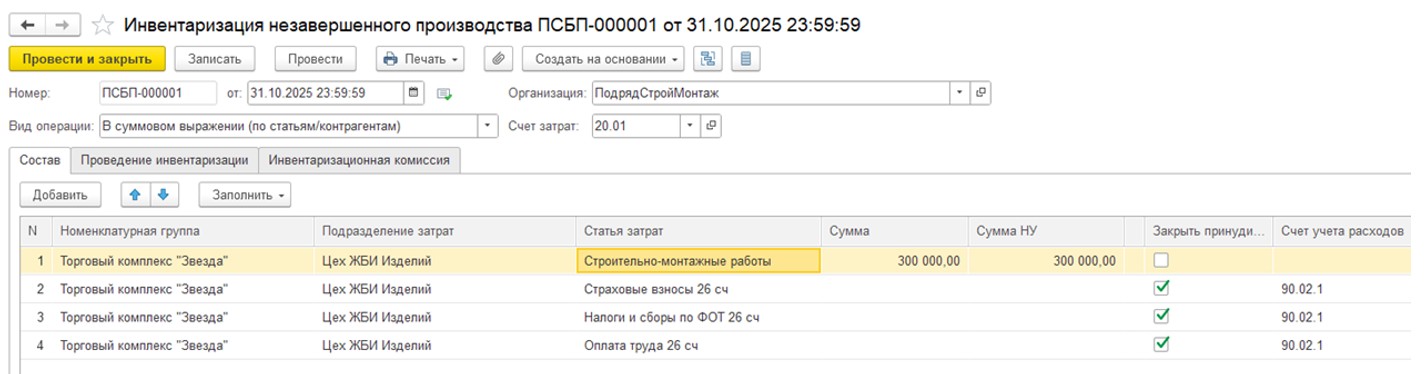
При необходимости сумму можно отразить как в бухгалтерском, так и в налоговом учете в соответствии с учетной политикой организации. Проводим документ. Приведенный пример отражает общий принцип организации учета в 1С. Конкретный порядок признания расходов и формирования налоговой базы по налогу на прибыль организация определяет в учетной политике в соответствии с требованиями Налогового кодекса РФ.
Обращаем внимание, что в документе остаются только те суммы, которые остаются на следующий период.
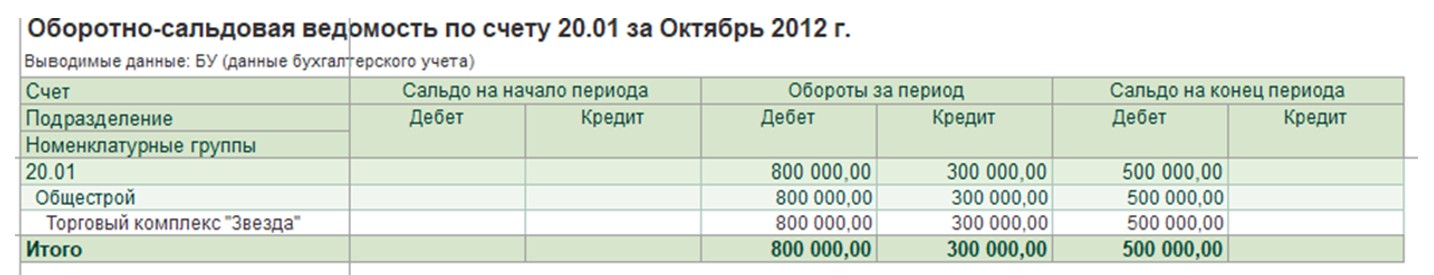
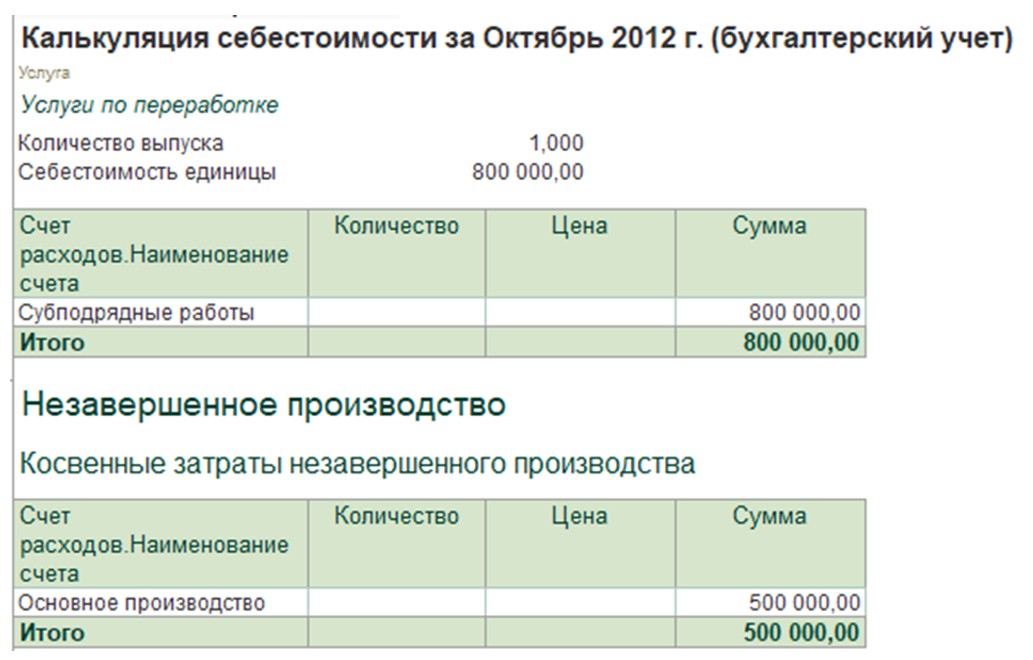
После закрытия месяца оборотно-сальдовая ведомость будет выглядеть следующим образом. Расходы на оплату труда полностью учтены в октябре, а из выполненных работ 500 000 перенесены на следующий месяц. В справке-расчете калькуляции себестоимости продукции за октябрь видим расходы основного производства и сумму остатка незавершенного производства. Описанный порядок отражения НЗП в программе является примером и может быть адаптирован под учетную политику вашей организации.
Когда объект перестаёт считаться незавершенным строительством
После завершения строительно-монтажных работ и оформления документов о приемке объекта в эксплуатацию (акты ввода, разрешение на ввод в эксплуатацию и т.п.) стоимость незавершенного строительства у застройщика со счёта 08 переносится на счёт 01 «Основные средства».
На основании фактических затрат, накопленных на счёте 08, формируется первоначальная стоимость объекта основных средств, по которой в дальнейшем начисляется амортизация.
В бухгалтерской отчетности:
- Как правило, стоимость незавершенного строительства застройщика (дебетовое сальдо счёта 08 по субсчету «Строительство объектов основных средств») отражается в составе внеоборотных активов — по строке 1150 «Основные средства» либо по строке 1170 «Прочие внеоборотные активы» с расшифровкой в Пояснениях.
- Стоимость незавершенного производства у подрядчика (сальдо по счёту 20) включается в состав запасов и, как правило, отражается по строке 1210 «Запасы» бухгалтерского баланса.;
- Конкретный порядок раскрытия информации и коды строк определяются действующей формой бухгалтерской отчетности и учетной политикой организации. Дополнительная информация о суммах незавершенного строительства раскрывается в Пояснениях к бухгалтерскому балансу и отчету о финансовых результатах.
Материал носит общий информационный характер и не является налоговой или юридической консультацией. За конкретными решениями по учету и налогообложению рекомендуем обращаться к профессиональному консультанту с учетом особенностей вашей организации.